生成AIは、金融業界の業務効率化だけでなく、ビジネスモデルそのものを変え始めています。
これまでは、銀行、保険、証券、決済などが、それぞれの商品やサービスを人を中心に提供してきました。しかし今後は、生成AIが顧客対応、審査、商品提案、資産管理、業務判断などに入り込み、金融サービスの提供方法そのものが変わる可能性があります。
特に重要なのは、単に作業時間を短縮することではありません。顧客との接点、金融商品の設計、収益の生み方、金融機関の競争力まで変化する点です。
この記事では、生成AIによって金融業界のビジネスモデルがどのように変わるのかを、銀行、保険、証券、決済などの視点から分かりやすく解説します。
生成AIは金融業界で何を変え始めているのか
生成AIが金融業界にもたらしている変化は、文章作成や問い合わせ対応の効率化だけではありません。大量の情報を読み取り、整理し、比較しながら回答を作れるようになったことで、これまで人が時間をかけて行っていた業務の一部を支援できるようになっています。
従来の人工知能は、数値をもとに予測したり、不正取引を検知したりする用途が中心でした。一方、生成AIは文章や資料などの情報も扱えるため、金融機関の日常業務へ入り込みやすい点が大きな違いです。
| 比較項目 |
従来型の人工知能 |
生成AI |
| 主な役割 |
予測や判定 |
整理や生成 |
| 扱う情報 |
数値や履歴 |
文章や資料を含む幅広い情報 |
| 主な用途 |
不正検知や信用評価 |
顧客対応や情報整理、提案支援 |
| 業務への入り方 |
特定業務を支援 |
複数業務を横断して支援 |
金融業界では、契約書、稟議書、決算資料、顧客情報、規制文書、問い合わせ履歴など、多くの文章情報が扱われています。こうした情報を探し、読み、整理する作業が多いため、生成AIとの相性が良いと考えられます。
例えば、担当者が複数の資料を確認して回答を作る業務では、生成AIが必要な情報を整理し、回答案を作成することで、人は確認や判断に集中しやすくなります。
つまり、生成AIによる変化は単純な自動化ではありません。情報を扱う業務そのものを見直し、人が担うべき判断と、生成AIに任せられる作業を再設計する動きにつながっています。
金融業界の従来のビジネスモデルを整理する
生成AIによる変化を考える前に、金融機関がこれまでどのように収益を生み出してきたのかを整理しておくことが重要です。
金融業界では、銀行、保険、証券、決済などで収益の仕組みは異なりますが、基本は金融商品やサービスを提供し、その対価として金利や手数料を得る構造です。
| 業態 |
主な収益源 |
| 銀行 |
金利差、振込・決済・商品販売などの手数料 |
| 保険 |
保険料、資産運用収益 |
| 証券 |
売買手数料、引受手数料 |
| 資産運用 |
運用管理手数料 |
| 決済 |
決済手数料 |
| 金融技術企業 |
利用料、月額課金、決済手数料 |
銀行では、預金として集めた資金を企業や個人へ貸し出し、その金利差から収益を得ます。
保険会社は保険料や資産運用、証券会社や資産運用会社は売買や運用に関する手数料を主な収益源としています。
決済事業者では、カードや電子決済などの利用時に発生する手数料が重要です。
従来の金融ビジネスでは、顧客を集め、金融商品を提案し、契約や取引につなげることで収益を得る流れが基本でした。
そのため、店舗網、人材、信用力、資本力、顧客基盤などが競争力につながってきました。
一方、生成AIが金融サービスに深く組み込まれると、人が商品を案内するだけではなく、AIが顧客の状況を整理し、必要なサービスを提案する形へ変わる可能性があります。
つまり、生成AIが変えるのは業務の一部だけではありません。
金融商品をどう売るか、顧客とどう接点を持つか、どこで収益を生み出すかという、金融ビジネスの基本構造そのものが変化していく可能性があります。
生成AIが金融ビジネスモデルを変える5つの構造変化
生成AIが金融業界にもたらす変化は、業務効率化だけではありません。顧客との接点、商品設計、収益の作り方、人の役割まで変わる可能性があります。
| 変化 |
内容 |
| 商品販売 |
人中心からAIによる提案支援へ |
| 商品設計 |
商品単位から顧客課題中心へ |
| 収益モデル |
金利・手数料中心から継続課金などへ |
| 人の役割 |
作業中心から判断・対話中心へ |
| 金融商品 |
AIを使う業務からAIを組み込んだ商品へ |
一つ目は、金融商品の提案方法です。これまでは営業担当者や窓口担当者が顧客の状況を確認し、商品を提案してきました。今後は、生成AIが取引履歴や相談内容を整理し、提案候補を示す場面が増えると考えられます。
二つ目は、商品中心から顧客課題中心への変化です。住宅ローンや保険を単体で売るのではなく、住宅購入や資産形成といった目的に合わせて複数のサービスを組み合わせやすくなります。
三つ目は、収益モデルの変化です。従来の金利差や手数料に加え、AIを活用した継続支援や月額課金など、新しい収益の形が生まれる可能性があります。
四つ目は、人とAIの役割分担です。生成AIが情報収集や整理、回答案の作成を担い、人は重要な判断や顧客との対話に集中する形へ変わっていきます。
五つ目は、金融商品そのものへのAIの組み込みです。資金管理、保険の見直し、投資状況の整理などを継続的に支援するサービスが増えれば、AIは金融機関の内部ツールではなく、顧客向けサービスの一部になります。
つまり、生成AIが変えるのは金融業務の一部ではありません。誰に、何を、どのように提供し、どこで収益を生み出すのかという、金融ビジネス全体の設計が変わる可能性があります。
銀行のビジネスモデルはどう変わるのか
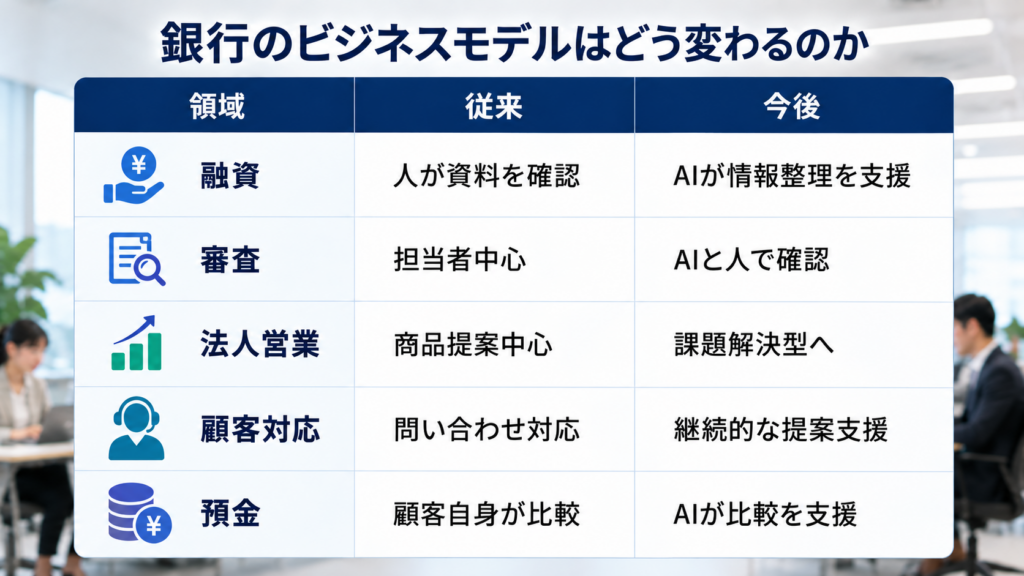
生成AIの影響が特に大きいのが銀行です。融資、法人営業、顧客対応、預金管理など、多くの業務で情報整理と判断が必要だからです。
まず変わるのが融資や審査です。これまでは担当者が決算書や取引履歴を確認し、審査資料を作成していました。今後は、生成AIが情報を整理し、重要な確認点をまとめる役割を担う可能性があります。
ただし、融資のような重要な判断をAIだけに任せるのではなく、最終確認は人が行う仕組みが重要です。
法人営業も変わります。生成AIが財務情報や取引状況を整理することで、営業担当者は商品を売るだけでなく、資金繰りや経営課題に合わせた提案を行いやすくなります。
銀行員の役割は、金融商品を案内する人から、顧客の課題解決を支援する人へ近づいていく可能性があります。
預金ビジネスにも変化が考えられます。AIが複数の銀行や商品を比較し、条件の良い選択肢を提示するようになれば、顧客の資金移動は起こりやすくなります。
| 領域 |
従来 |
今後 |
| 融資 |
人が資料を確認 |
AIが情報整理を支援 |
| 審査 |
担当者中心 |
AIと人で確認 |
| 法人営業 |
商品提案中心 |
課題解決型へ |
| 顧客対応 |
問い合わせ対応 |
継続的な提案支援 |
| 預金 |
顧客自身が比較 |
AIが比較を支援 |
今後の銀行では、商品数や店舗数だけでなく、顧客の状況をどれだけ理解し、適切な提案につなげられるかが重要になります。
保険・証券・資産運用・決済はどう変わるのか
生成AIの影響は、銀行だけでなく、保険、証券、資産運用、決済にも広がります。
保険では、商品提案、契約管理、保険金支払いなどでAI活用が進む可能性があります。顧客の状況や契約内容を整理し、必要な保障を分かりやすく説明する役割も期待されます。
証券では、市場情報や企業情報の整理、投資候補の比較、レポート作成などをAIが支援できます。担当者は、判断や顧客対応に集中しやすくなります。
資産運用では、投資目的やリスクに応じた情報整理、運用状況の説明などで活用が考えられます。ただし、重要な投資判断は人が確認することが重要です。
決済では、AIが複数の支払い方法を比較し、適した選択肢を提示する可能性があります。将来的にAIが決済手段を選ぶようになれば、決済事業者同士の競争も変わると考えられます。
| 分野 |
主な変化 |
| 保険 |
提案・契約・支払いを支援 |
| 証券 |
市場・企業情報の整理を支援 |
| 資産運用 |
運用状況の分析・説明を支援 |
| 決済 |
支払い方法の比較・選択を支援 |
生成AIは、金融商品の販売を効率化するだけでなく、それぞれの分野でサービスの提供方法そのものを変える可能性があります。
生成AIによって金融機関の収益構造はどう変わるのか
生成AIが金融サービスに組み込まれると、金融機関の収益構造も変わる可能性があります。
これまでの金融業界では、銀行の金利差、証券や保険の商品販売手数料、決済手数料などが主な収益源でした。
今後は、こうした従来型の収益に加えて、AIを活用した継続支援や新しいサービス提供から収益を生み出す形が増えると考えられます。
例えば、企業向けでは、資金繰りの確認や経営情報の整理を継続的に支援するサービスが考えられます。個人向けでは、資産管理や保険、支払いをまとめて支援する形が広がる可能性があります。
| 従来の収益モデル |
今後考えられる収益モデル |
| 金利差 |
AIを活用した継続支援 |
| 商品販売手数料 |
月額課金 |
| 決済手数料 |
利用量に応じた料金 |
| 運用管理手数料 |
成果に応じた料金 |
| 単体商品の販売 |
複数サービスをまとめた提供 |
重要なのは、金融機関が単に商品を売るだけではなく、顧客の課題を継続的に支援する方向へ近づく点です。
その結果、収益の考え方も、一度の取引で得る手数料から、長期的な関係から生まれる収益へ変わる可能性があります。
生成AIは、金融機関のコストを下げるだけでなく、新しい収益源を作るための仕組みとしても重要になっていくと考えられます。
生成AIによって金融機関の競争力は何で決まるようになるのか
生成AIが広がると、金融機関の競争力も変わります。これまで重視されてきた店舗網や商品数だけでなく、データ、顧客接点、AI基盤、業務設計、信頼がより重要になります。
| 競争力 |
内容 |
| データ |
AIが使える質の高い情報を持つこと |
| 顧客接点 |
顧客から最初に相談される関係を持つこと |
| AI基盤 |
安全にAIを使える仕組みを整えること |
| 業務設計 |
AIを前提に業務を見直せること |
| 信頼 |
AIの提案や判断を安心して使えること |
特に重要なのが顧客接点です。AIが複数の金融商品を比較し、利用者に合う選択肢を提案するようになると、金融機関は顧客と直接つながる機会を失う可能性があります。
そのため今後は、商品を持っているだけでなく、顧客から継続的に相談される関係を作れるかが重要になります。
また、生成AIそのものは多くの企業が利用できるため、AIを導入しただけでは差別化しにくくなります。
どのデータを使い、どの業務に組み込み、どこまで人が確認するのかまで設計できる金融機関ほど、AIを競争力につなげやすくなります。
つまり、AI時代の競争力は、技術だけではなく、データ、業務、顧客との関係、信頼を組み合わせられるかで決まります。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
AIを導入した金融機関が必ず勝つわけではない
生成AIを導入すれば、そのまま競争力が高まるわけではありません。重要なのは、AIをどこに使い、業務をどう変えるかです。
よくある失敗は、AIを導入すること自体が目的になるケースです。試験導入を繰り返しても、実際の業務や収益につながらなければ効果は限定的です。
| 失敗しやすい状態 |
問題点 |
| 試験導入だけで終わる |
本番業務につながらない |
| 利用率だけを見る |
成果を確認できない |
| 業務を変えない |
効率化が限定的になる |
| データが整理されていない |
AIが必要な情報を使いにくい |
| 評価指標がない |
効果を判断できない |
成果につなげるには、AI導入前に対象業務と目的を明確にし、業務時間、売上、顧客対応、品質などの指標を決めることが重要です。
また、既存業務にAIを追加するだけではなく、AIを前提に業務の流れそのものを見直す必要があります。
つまり、競争力の差を生むのはAIの有無ではありません。AIを実際の業務成果へつなげられる設計力が重要です。
生成AI時代に金融機関が直面する5つのリスク
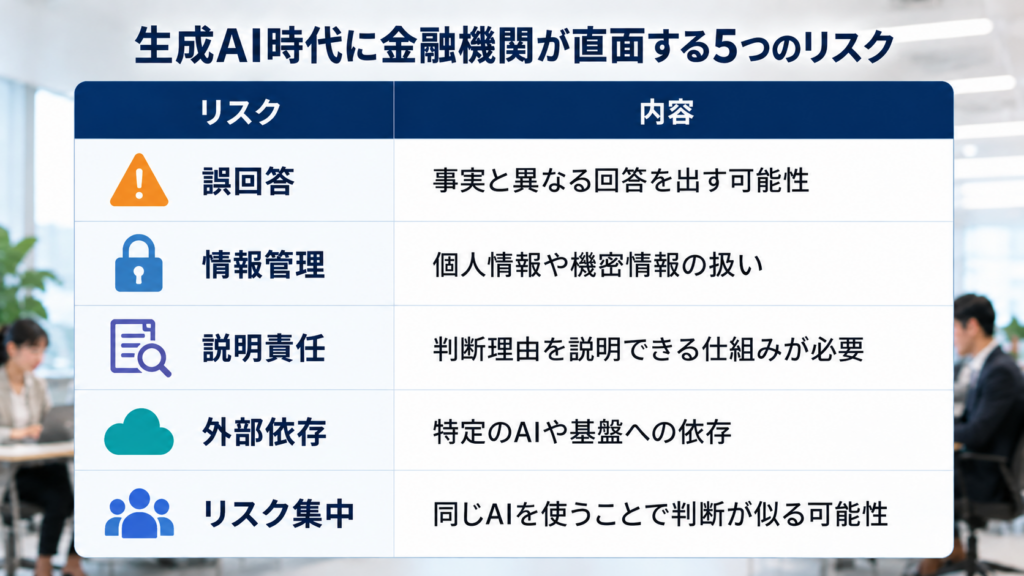
生成AIには大きな可能性がありますが、金融業界では慎重な運用が必要です。特に、誤回答、情報管理、説明責任、外部依存、リスク集中には注意が必要です。
| リスク |
内容 |
| 誤回答 |
事実と異なる回答を出す可能性 |
| 情報管理 |
個人情報や機密情報の扱い |
| 説明責任 |
判断理由を説明できる仕組みが必要 |
| 外部依存 |
特定のAIや基盤への依存 |
| リスク集中 |
同じAIを使うことで判断が似る可能性 |
特に金融では、誤った回答や判断が顧客の資産や信用に影響する可能性があります。そのため、AIの出力をそのまま使わず、人が確認する仕組みが重要です。
また、顧客情報や取引情報を扱うため、どの情報をAIに入力してよいかを明確にする必要があります。
融資、投資、保険などの重要な判断では、なぜその結論になったのかを説明できることも欠かせません。
生成AIを活用する金融機関には、利便性だけでなく、安全性、説明可能性、管理体制まで含めた設計が求められます。
金融機関が生成AIをビジネスモデルへ組み込む7ステップ
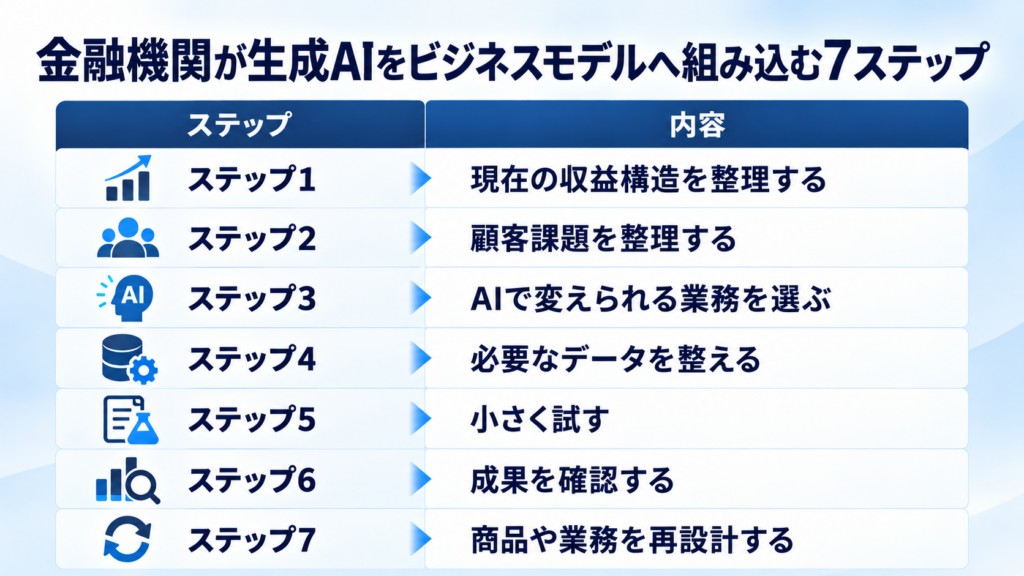
生成AIを成果につなげるには、単に導入するだけでは不十分です。業務、データ、評価方法まで含めて段階的に設計する必要があります。
| ステップ |
内容 |
| 1 |
現在の収益構造を整理する |
| 2 |
顧客課題を整理する |
| 3 |
AIで変えられる業務を選ぶ |
| 4 |
必要なデータを整える |
| 5 |
小さく試す |
| 6 |
成果を確認する |
| 7 |
商品や業務を再設計する |
最初に確認すべきなのは、どこで利益が生まれ、どこにコストがかかっているかです。そのうえで、顧客が抱える課題とAIを活用できる業務を結び付けます。
次に、AIが利用できるデータを整備し、影響の小さい業務から試します。最初から全社展開するのではなく、対象業務を絞ることが重要です。
検証では、AIの利用回数だけでなく、業務時間、売上、顧客対応、品質などの成果を確認します。
| 評価項目 |
確認する内容 |
| コスト |
業務時間や作業量 |
| 売上 |
提案や契約への影響 |
| 顧客 |
対応品質や満足度 |
| 品質 |
誤回答や修正の有無 |
最終的には、既存業務にAIを足すだけでなく、AIを前提に商品やサービス、業務の流れそのものを見直すことが重要です。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
今後の金融業界はAIネイティブ金融へ進むのか
今後は、既存の金融サービスにAIを追加するだけでなく、最初からAIの活用を前提に設計された金融サービスが増える可能性があります。
この考え方は、AIネイティブ金融と呼べます。従来の金融サービスでは、人が情報を確認し、商品を選び、手続きを進めることが基本でした。
AIネイティブ金融では、AIが顧客の状況を継続的に把握し、必要な金融サービスを提案したり、手続きを支援したりする形が中心になります。
| 項目 |
従来型 |
AIネイティブ型 |
| 情報確認 |
人が確認 |
AIが継続的に整理 |
| 商品選択 |
顧客が比較 |
AIが候補を提示 |
| サービス提供 |
必要な時に利用 |
継続的に支援 |
| 人の役割 |
作業や案内も担当 |
重要な判断や確認を担当 |
例えば、資金管理、支払い、借入、保険、資産運用などをAIがまとめて支援する形です。顧客は商品ごとに金融機関を探すのではなく、AIを通じて必要なサービスへアクセスする可能性があります。
この変化が進めば、金融機関に求められるのは、AI機能を追加することだけではありません。AIを前提に、商品設計や顧客体験そのものを作り直すことが重要になります。
今後の競争では、どれだけ早くAIを導入したかではなく、AIを金融サービスの中核に組み込めるかが差につながると考えられます。
生成AI時代に金融機関の価値はどこへ移るのか
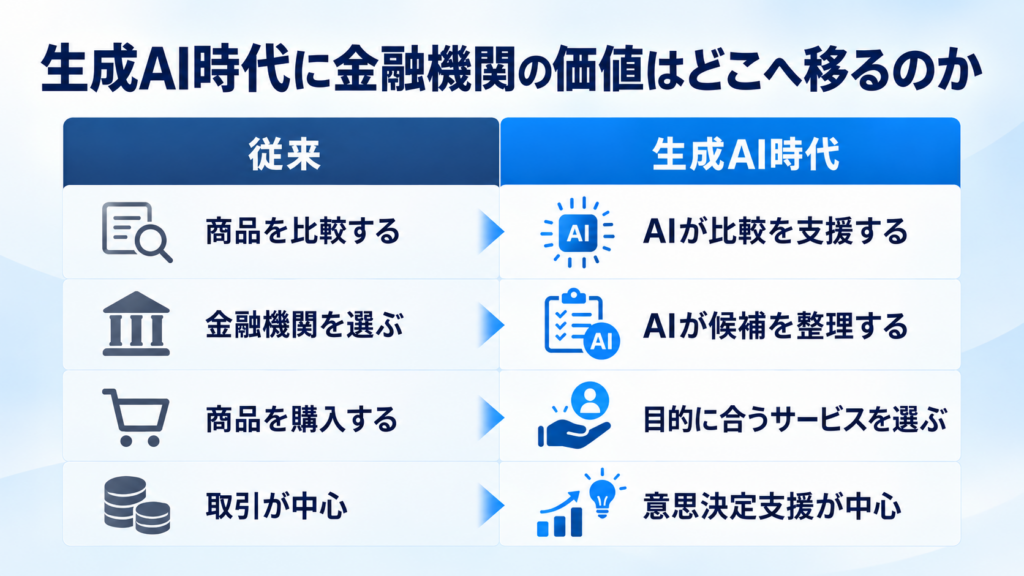
生成AIが広がると、金融機関の価値は、商品を提供することから、顧客の意思決定を支援することへ移る可能性があります。
これまでは、顧客が自分で商品を比較し、銀行や証券会社などを選ぶことが一般的でした。今後は、AIが条件を整理し、候補を比較し、選択を支援する場面が増えると考えられます。
| 従来 |
生成AI時代 |
| 商品を比較する |
AIが比較を支援する |
| 金融機関を選ぶ |
AIが候補を整理する |
| 商品を購入する |
目的に合うサービスを選ぶ |
| 取引が中心 |
意思決定支援が中心 |
この変化が進むと、金融機関にとって重要なのは、商品を多く持つことだけではありません。顧客の状況を理解し、適切な判断を支援できるかが重要になります。
また、AIそのものは多くの企業が利用できるため、それだけでは大きな差別化になりにくくなります。
差が生まれやすいのは、金融データ、顧客との信頼関係、業務ノウハウ、規制対応など、簡単には再現できない部分です。
つまり、生成AI時代の金融機関では、取引を提供する会社から、顧客の意思決定を支える会社へ変われるかが重要になります。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
よくある質問
Q1. 生成AIは金融業界でどのように使われるのですか?
生成AIは、顧客対応、情報整理、審査支援、商品提案、資産管理、資料作成など、幅広い金融業務で活用できます。
Q2. 従来のAIと生成AIは何が違うのですか?
従来のAIは予測や判定が中心でした。生成AIは文章や資料を読み取り、情報を整理し、回答や提案案を作れる点が大きな違いです。
Q3. なぜ金融業界と生成AIは相性が良いのですか?
金融業界では、契約書、決算資料、顧客情報、規制文書など大量の情報を扱います。生成AIはこうした情報の検索、整理、要約を支援できるため相性が良いと考えられます。
Q4. 生成AIは金融機関の業務効率化だけに使われるのですか?
いいえ。業務効率化だけでなく、顧客接点、商品設計、収益構造、人の役割など、金融ビジネス全体を変える可能性があります。
Q5. 従来の金融機関はどのように収益を得てきたのですか?
銀行では金利差や手数料、保険では保険料や運用収益、証券では売買手数料、決済では決済手数料などが主な収益源です。
Q6. 生成AIによって金融商品の売り方はどう変わりますか?
人が商品を案内する形から、AIが顧客情報や相談内容を整理し、適した商品候補を提示する形へ変わる可能性があります。
Q7. 商品中心から顧客課題中心へ変わるとはどういう意味ですか?
住宅ローンや保険を単体で売るのではなく、住宅購入や資産形成など、顧客が実現したい目的に合わせて複数のサービスを組み合わせる考え方です。
Q8. 生成AIによって金融機関の収益モデルは変わりますか?
変わる可能性があります。金利や手数料に加えて、継続支援、月額課金、利用量に応じた料金など、新しい収益モデルが広がる可能性があります。
Q9. 生成AIによって銀行員の役割はどう変わりますか?
情報収集や資料整理をAIが支援することで、人は重要な判断や顧客との対話、課題解決により集中しやすくなります。
Q10. 生成AIは銀行の融資審査にも使えますか?
決算書や取引履歴などを整理し、確認すべき点をまとめる支援に活用できます。ただし、重要な融資判断は人が確認する仕組みが重要です。
Q11. 法人営業では生成AIをどのように活用できますか?
財務情報や取引状況を整理し、資金繰りや経営課題に合わせた提案を考える支援に活用できます。
Q12. 生成AIは預金ビジネスにも影響しますか?
AIが複数の銀行や商品を比較しやすくなると、顧客がより条件の良いサービスへ移る可能性が高まり、預金獲得競争にも影響すると考えられます。
Q13. 保険業界では生成AIをどのように使えますか?
商品提案、契約内容の整理、顧客説明、契約管理、保険金支払いに関する業務支援などで活用できます。
Q14. 証券業界ではどのような活用が考えられますか?
市場情報や企業情報の整理、投資候補の比較、レポート作成などを支援し、担当者が判断や顧客対応に集中しやすくします。
Q15. 資産運用では生成AIは何を支援できますか?
投資目的やリスクに応じた情報整理、運用状況の説明、比較などを支援できます。ただし、重要な判断は人による確認が必要です。
Q16. 決済分野では生成AIによって何が変わりますか?
AIが複数の支払い方法を比較し、適した決済手段を提案するようになる可能性があります。
Q17. 金融機関の競争力は今後何で決まりますか?
データ、顧客接点、AI基盤、業務設計、信頼などを組み合わせて活用できるかが重要になります。
Q18. なぜ顧客接点が重要になるのですか?
AIが金融商品を比較するようになると、顧客が直接金融機関を選ぶ機会が減る可能性があります。そのため、継続的に相談される関係を持つことが重要です。
Q19. AIを導入すれば金融機関の競争力は高まりますか?
導入しただけでは十分ではありません。どの業務に使い、どのような成果につなげるかまで設計することが重要です。
Q20. 生成AI導入で失敗しやすい例は何ですか?
試験導入だけで終わる、利用率だけを見る、業務を変えない、データが整理されていない、評価指標がないといった状態です。
Q21. 金融機関が生成AIを導入する際に最初に何をすべきですか?
まず現在の収益構造や業務を整理し、どの顧客課題や業務にAIを使うのかを明確にすることが重要です。
Q22. 生成AI導入ではどのような成果を確認すべきですか?
利用回数だけでなく、業務時間、売上への影響、顧客対応の品質、誤回答や修正の有無などを確認することが重要です。
Q23. 生成AIにはどのようなリスクがありますか?
主なリスクには、誤回答、個人情報や機密情報の管理、説明責任、外部AIへの依存、同じAIを使うことによるリスク集中があります。
Q24. 金融機関でAIの誤回答が問題になるのはなぜですか?
金融では、誤った情報が融資、投資、保険、顧客説明などに影響する可能性があるため、人による確認が重要です。
Q25. 金融機関ではAIにどのような情報を入力してもよいのですか?
自由に入力してよいわけではありません。顧客情報や機密情報を扱うため、入力できる情報の範囲や利用ルールを明確にする必要があります。
Q26. AIネイティブ金融とは何ですか?
既存の金融サービスにAIを追加するだけでなく、最初からAIの活用を前提に商品やサービスを設計する考え方です。
Q27. AIネイティブ金融では顧客体験はどう変わりますか?
顧客が必要な時だけ金融商品を探すのではなく、AIが状況を整理し、必要なサービスを継続的に提案する形へ変わる可能性があります。
Q28. 生成AI時代でも人は必要ですか?
必要です。生成AIが情報整理や回答案作成を支援しても、重要な判断、確認、説明、顧客との対話は人が担うことが重要です。
Q29. 生成AI時代に金融機関の価値はどこへ移りますか?
商品を提供することだけでなく、顧客の状況を理解し、比較や判断を支援することへ価値が移る可能性があります。
Q30. 生成AI時代に金融機関が最も重視すべきことは何ですか?
AIを導入すること自体ではなく、AIを前提に業務、商品、顧客接点、収益モデルを見直し、金融ビジネス全体を再設計することが重要です。
まとめ|生成AIが変えるのは金融業務ではなく金融の稼ぎ方
生成AIは、金融業界の業務効率化だけでなく、収益構造や顧客接点、商品設計まで変える可能性があります。
銀行では融資や営業、保険では契約や提案、証券や資産運用では情報整理、決済では支払い方法の選択など、幅広い領域でAI活用が進んでいくと考えられます。
一方で、AIを導入するだけでは競争力にはつながりません。データを整え、業務を見直し、人とAIの役割を明確にすることが重要です。
今後は、商品を売ることだけでなく、顧客の課題や意思決定を継続的に支援できる金融機関ほど価値を高めやすくなります。
生成AI時代に重要なのは、AIを使っているかではなく、AIを前提に金融ビジネスそのものを再設計できるかです。
SUPERVISED BY
平出 大輔
株式会社Start Challenge Consulting
代表取締役CEO/AI・DXコンサルタント
約10年間、外資系コンサルティングファームにて企業のDX推進・業務改革・AI活用支援など数多くのプロジェクトを担当。これまで培った知見をもとに株式会社Start Challenge Consultingを創業し、生成AI、データ活用、DX推進を軸とした経営・業務改革支援を行っています。
「仕事=生きがい・楽しさ」という価値観を大切にし、クライアントと同じ目線で未来を創る真のパートナーとして、日本を代表するコンサルティングファームを目指しています。