金融機関では、与信審査や不正検知、リスク分析など、さまざまな業務でAIの活用が進んでいます。
AIの精度が高まる一方で、なぜその判断に至ったのかを説明できないことが課題となっています。
特に金融業務では、AIの判断が顧客や企業に大きな影響を与えるため、正確さだけでなく、判断根拠の透明性や説明責任が重要です。
本記事では、金融AIにおける精度と説明責任の関係を整理し、金融機関に求められるAIガバナンスや実務上の対応について解説します。
金融AIで最も重要なのは本当に精度ではなく説明責任なのか
金融AIにおいて、精度と説明責任はどちらも重要です。正確な予測や判断に加え、その根拠を確認し、必要に応じて説明できることが求められます。
金融機関では、与信審査、不正検知、リスク分析などにAIが活用されています。こうした業務では、予測精度や誤判定率が重要な評価基準となります。
しかし、精度が高くても判断理由が不明確であれば、結果の妥当性を十分に確認できません。例えば、AIが融資を否決すべきと判定した場合、その根拠を検証できる仕組みが必要です。
金融AIにおける精度と説明責任の違いを、以下の表で整理します。
| 比較項目 |
精度 |
説明責任 |
| 目的 |
正確な予測・判定 |
判断の妥当性を確保 |
| 評価対象 |
予測結果 |
判断根拠と管理体制 |
| 主な課題 |
誤判定・見逃し |
根拠や責任の不明確さ |
| 与信審査 |
返済リスクの予測 |
融資判断の根拠確認 |
| 不正検知 |
不審な取引の検出 |
検知理由の確認 |
| 主な役割 |
業務品質の確保 |
信頼性と統制の確保 |
精度はAIの予測能力を示し、説明責任は判断の根拠を検証し、組織として責任を持てるかという考え方です。
金融AIで重要なのは、どちらか一方を選ぶことではありません。予測の正確さと、結果を説明・検証できる体制を両立させることです。
金融AIにおける説明責任とは何か
金融AIにおける説明責任とは、AIが出した判断の根拠を確認し、その結果について金融機関が責任を持って説明できることです。
金融業務では、AIの判断が融資や保険、投資などに影響するため、結果が正しいかだけでなく、どのような情報を使い、なぜその判断に至ったのかを確認する必要があります。
説明責任を考えるうえでは、「説明可能性」「透明性」「説明責任」の違いを理解することが重要です。
| 項目 |
主な意味 |
| 説明可能性 |
AIの判断理由を理解できること |
| 透明性 |
利用目的や判断過程を把握できること |
| 説明責任 |
判断の妥当性を検証し、組織が責任を持つこと |
また、金融AIの説明責任を確保するには、以下の5つの要素が重要です。
| 要素 |
確認すべき内容 |
| 判断根拠 |
なぜその結果になったのか |
| データ |
どの情報を利用したのか |
| 公平性 |
不合理な偏りがないか |
| 監査可能性 |
後から判断を検証できるか |
| 責任体制 |
誰が判断を確認・承認するのか |
例えば、AIが融資リスクを高いと判定した場合、担当者は判断に影響した情報や評価基準を確認し、必要に応じて結果を見直せることが重要です。
説明責任の対象は顧客だけではありません。経営陣や内部監査部門、監督当局などに対しても、それぞれの目的に応じた説明が求められます。
金融AIの説明責任は、単に判断理由を表示することではなく、判断を検証し、問題があれば修正できる管理体制を整えることにあります。
金融AIで精度だけでは不十分になる5つの理由
金融AIは、高い予測精度を実現していても、すべての判断が適切とは限りません。金融業務では、AIの判断が顧客の資金調達や金融取引に影響するため、精度以外のリスクも確認する必要があります。
特に注意すべき理由は、以下の5つです。
| 理由 |
主な問題 |
| ブラックボックス化 |
判断の根拠が分かりにくい |
| データの偏り |
特定の顧客層に不利な判断が生じる可能性 |
| 誤判定の影響 |
融資や取引に不利益が生じる |
| 監査の難しさ |
判断結果を後から検証しにくい |
| 責任の不明確さ |
問題発生時の対応者が曖昧になる |
例えば、AIによる与信審査では、全体の予測精度が高くても、特定の業種や企業規模に対して誤判定が集中する可能性があります。
また、不正検知では、正常な取引を不正と判断すれば、顧客の取引に支障が生じる場合があります。一方、不正取引を見逃せば、金融機関のリスクにつながります。
こうした問題に対応するには、AIの判断根拠や使用データを確認し、必要に応じて人が結果を見直せる仕組みが重要です。
さらに、判断履歴を記録し、問題が発生した際に原因を調査できる体制も必要になります。
金融AIの信頼性は、予測精度だけでは評価できません。判断の公平性、検証可能性、責任体制まで含めて管理することが求められます。
金融AIの説明責任が特に重要になる5つの業務
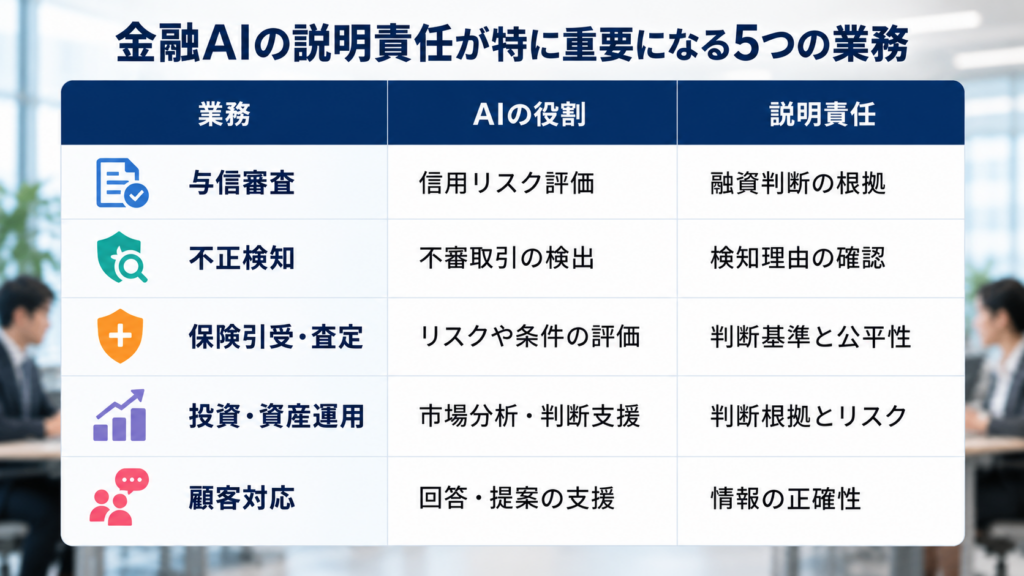
金融AIの説明責任は、顧客の利益や金融機関の判断に影響する業務で特に重要です。
与信審査、不正検知、保険、資産運用、顧客対応では、AIの判断に誤りや偏りがあると、顧客に不利益が生じる可能性があります。
説明責任が重要になる5つの業務を整理すると、以下のとおりです。
| 業務 |
AIの役割 |
説明責任のポイント |
| 与信審査 |
信用リスクの評価 |
融資判断の根拠 |
| 不正検知 |
不審な取引の検出 |
検知理由の確認 |
| 保険引受・査定 |
リスクや条件の評価 |
判断基準と公平性 |
| 投資・資産運用 |
市場分析・判断支援 |
判断根拠とリスク |
| 顧客対応 |
回答・提案の支援 |
情報の正確性 |
与信審査では、AIが融資リスクを高いと判定した場合、その根拠を確認できることが重要です。判断理由が不明確では、審査の妥当性を検証できません。
不正検知では、検知理由を確認する必要があります。正常な取引を誤って制限すると、顧客の利便性や信頼に影響する可能性があります。
保険業務では、保険料や引受条件の判断に不合理な偏りがないかを確認し、公平性を確保することが求められます。
投資・資産運用では、AIの分析根拠や想定リスクを確認し、人が最終的な判断を行える体制が重要です。
顧客対応では、生成AIによる誤回答や根拠のない提案に注意が必要です。回答内容を検証し、必要に応じて修正できる仕組みが求められます。
金融AIの説明責任は業務によって異なります。金融機関には、それぞれのリスクに応じた確認方法と管理体制が必要です。
説明可能なAI(XAI)は金融AIの課題を解決できるのか
説明可能なAI(XAI)とは、AIがどのような情報をもとに判断したのかを、人が理解しやすくする技術です。
金融機関では、与信審査やリスク分析などで複雑なAIモデルが使われることがあります。しかし、予測精度が高くても、判断理由が分かりにくい場合があります。
XAIは、こうした判断の根拠を分析し、担当者による検証を支援します。
代表的な技術は以下のとおりです。
| 技術 |
主な役割 |
注意点 |
| SHAP |
判断に影響した項目を分析 |
因果関係までは示せない |
| LIME |
個別の予測結果を説明 |
説明が変動する場合がある |
| 決定木 |
判断条件を可視化 |
複雑になると理解しにくい |
| ルールベース |
判断基準を明確化 |
柔軟な判断が難しい場合がある |
例えば、与信審査でAIが返済リスクを高いと判定した場合、XAIを使うことで、財務情報や取引履歴など、予測に影響した項目を確認できます。
ただし、XAIによって判断理由を説明できても、その判断が必ず正しいとは限りません。また、データの偏りや判断の公平性まで自動的に保証されるわけではありません。
そのため、金融機関には、XAIによる説明に加え、予測精度の検証、データ管理、人による確認が求められます。
金融AIの説明責任を確保するには、技術だけに頼らず、判断を検証し、問題があれば修正できる管理体制を整えることが重要です。
金融庁・海外当局は金融AIの説明責任をどう考えているのか
金融AIの活用が広がるなか、国内外の金融当局は、精度だけでなく説明責任やリスク管理を重視しています。
金融庁は2026年3月に「AIディスカッションペーパー第1.1版」を公表し、AIの適切な活用に向けたガバナンスやリスク管理の重要性を整理しています。
英国の金融当局による2024年の調査では、AIを利用する金融機関の81%が説明可能性の手法を採用し、84%がAI管理体制の責任者を設けていました。
米国国立標準技術研究所(NIST)も、AIの信頼性を確保する要素として、正確性、透明性、説明可能性、公平性などを挙げています。
国内外の主な考え方は、以下のとおりです。
| 機関 |
主な考え方 |
| 金融庁 |
AI活用とリスク管理の両立 |
| 英国金融当局 |
説明可能性と責任体制の整備 |
| NIST |
信頼できるAIの総合的な管理 |
共通するのは、AIの性能だけでなく、判断の透明性や組織による管理を重視する点です。
ただし、これらの指針や調査結果が、そのまますべて法的義務になるわけではありません。金融機関には、適用法令を確認しながら、AIの判断を検証・管理できる体制を整えることが求められます。
精度が高いAIと説明できるAIはどちらを選ぶべきなのか
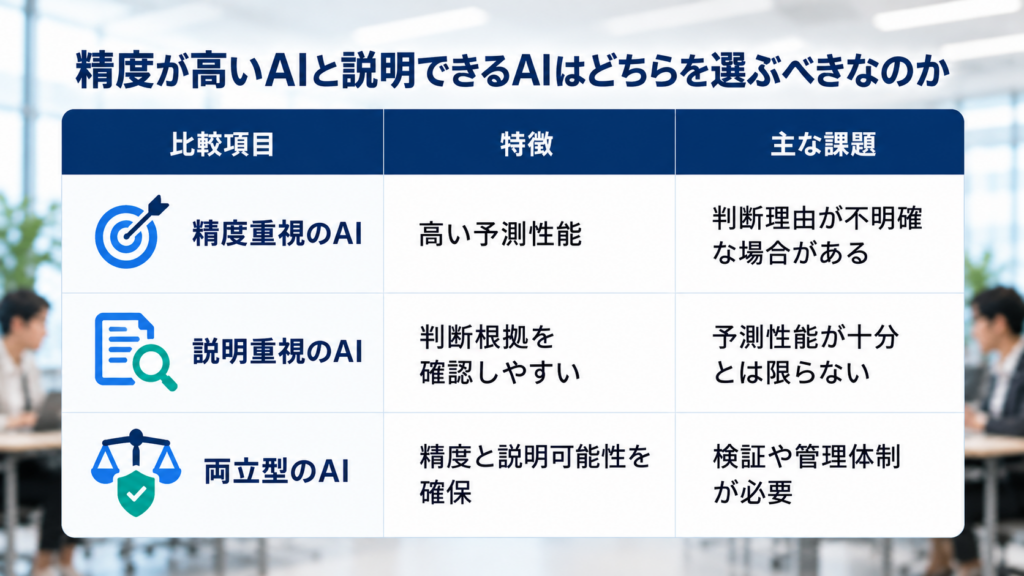
金融AIを選ぶ際は、予測精度だけでなく、判断の根拠を説明できるかも重要です。
特に与信審査や保険引受など、顧客への影響が大きい業務では、精度が高くても判断理由を確認できないAIには注意が必要です。
金融AIの選択肢を比較すると、以下のようになります。
| 比較項目 |
特徴 |
主な課題 |
| 精度重視のAI |
高い予測性能 |
判断理由が不明確な場合がある |
| 説明重視のAI |
判断根拠を確認しやすい |
予測性能が十分とは限らない |
| 両立型のAI |
精度と説明可能性を確保 |
検証や管理体制が必要 |
例えば、融資審査では、精度が高くても判断理由を説明できなければ、担当者による検証が難しくなります。
一方、判断理由が明確でも、誤判定が多ければ金融業務に適しているとはいえません。
そのため、金融機関には、業務のリスクに応じて精度と説明可能性を評価し、人による確認や監査を組み合わせることが求められます。
金融AIの選定で重要なのは、どちらか一方を優先することではなく、正確性と説明責任を両立できる仕組みを選ぶことです。
金融機関がAIの説明責任を確保する7つのステップ
金融AIの説明責任を確保するには、導入前の設計から運用後の監視まで、一貫した管理体制が必要です。
特に重要なのは、AIの判断根拠を確認し、問題が発生した際に原因を追跡できる仕組みを整えることです。
金融機関が取り組むべき7つのステップを整理すると、以下のとおりです。
| STEP |
実施内容 |
主な成果物 |
| 1 |
AIの利用目的を整理する |
業務・用途一覧 |
| 2 |
業務リスクを評価する |
リスク評価表 |
| 3 |
データと判断基準を確認する |
データ管理表 |
| 4 |
説明可能性を検証する |
モデル評価結果 |
| 5 |
人の確認・承認範囲を決める |
責任分担表 |
| 6 |
判断履歴を記録する |
監査ログ |
| 7 |
運用後の評価と改善を行う |
改善計画 |
まず、AIを利用する業務と目的を明確にし、顧客や金融機関への影響を評価します。そのうえで、使用データや判断基準に問題がないか確認します。
導入前には、AIの精度と説明可能性を検証し、担当者が判断を確認・修正できる仕組みを設けることが重要です。
また、判断履歴や承認記録を残すことで、問題が発生した際に原因を追跡しやすくなります。
導入後も精度や判断の偏りを継続的に確認し、必要に応じてモデルや運用ルールを見直します。
金融AIの説明責任は、導入時だけで完結するものではありません。継続的な検証と改善を通じて、信頼できる運用体制を維持することが重要です。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
金融AIの説明責任はどのようなKPIで評価すべきか
金融AIの説明責任を確保するには、管理体制を整えるだけでなく、その運用状況を継続的に評価することが重要です。
従来のAI評価では、予測精度や誤判定率が重視されてきました。しかし、金融業務では判断根拠の確認や監査、人による管理も評価する必要があります。
金融AIの説明責任を評価する主なKPIは、以下のとおりです。
| 評価領域 |
主なKPI |
確認内容 |
| 精度 |
誤判定率・再現率 |
予測の正確性 |
| 説明品質 |
判断根拠の提示率 |
説明に必要な情報の有無 |
| 追跡可能性 |
監査ログの記録率 |
判断履歴の確認 |
| 人による統制 |
レビュー実施率 |
重要判断の確認状況 |
| 公平性 |
顧客集団間の誤判定率の差 |
不合理な偏りの有無 |
| 運用品質 |
苦情への対応時間 |
問題発生時の対応 |
| 継続改善 |
是正対応の完了率 |
改善の実施状況 |
例えば、与信審査では予測精度に加え、判断根拠の記録率や担当者による確認状況を評価します。これにより、AIの性能と管理体制をあわせて確認できます。
ただし、判断根拠が記録されていても、その説明が正しいとは限りません。説明内容の妥当性や公平性についても、定期的な検証が必要です。
KPIの目標値は、業務の重要性や顧客への影響に応じて設定します。すべての金融業務に同じ基準を適用するのではなく、リスクに応じた評価が重要です。
金融AIの説明責任は、精度だけでは測れません。判断根拠、監査、公平性、人による確認を組み合わせ、継続的に評価することが求められます。
金融AIの説明責任を巡る5つの失敗と対策

金融AIの説明責任を確保するには、技術の導入だけでなく、運用上の課題にも注意が必要です。
特に、予測精度への過度な依存や管理体制の不備は、判断の透明性や信頼性を損なう原因となります。
金融AIの運用で注意すべき5つの失敗と対策を整理すると、以下のとおりです。
| 失敗例 |
主な問題 |
対策 |
| 精度だけでAIを選ぶ |
判断根拠を検証できない |
説明可能性も評価する |
| XAIに依存する |
説明の妥当性が不十分 |
説明結果を検証する |
| 人の確認を形式化する |
AIの判断を追認するだけになる |
承認・修正権限を明確にする |
| 監査ログを残さない |
事後検証が難しくなる |
判断履歴を記録する |
| 外部ベンダーに任せきる |
責任範囲が曖昧になる |
役割と管理責任を明確にする |
例えば、与信審査AIを精度だけで選定すると、判断理由を確認できず、審査結果の妥当性を検証しにくくなる可能性があります。
また、説明可能なAIを導入しても、その説明が正確とは限りません。AIの出力と説明内容をあわせて確認する必要があります。
人による確認も重要です。担当者がAIの結果をそのまま承認するのではなく、必要に応じて判断を修正できる体制が求められます。
さらに、外部AIサービスを利用する場合でも、金融機関自身がリスクを把握し、ベンダーとの責任分担を明確にすることが必要です。
金融AIの説明責任を確保するには、技術、監査、人による判断を組み合わせ、問題に対応できる運用体制を整えることが重要です。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
独自考察|金融AIの競争力は「精度」から「説明できる意思決定」へ移るのか
金融AIの競争力は、予測精度の高さだけでは決まりません。今後は、AIの判断を説明・検証し、業務に適切に組み込めるかが重要になると考えられます。
特に金融機関では、AIの判断が顧客の利益や経営リスクに影響するため、説明責任を確保する組織の能力が競争力につながる可能性があります。
金融AIの競争力について、5つの観点から考察します。
| 観点 |
独自考察 |
| AIの価値 |
精度だけでなく運用品質も重要 |
| 説明責任 |
安全なAI活用を支える基盤になる |
| 組織の強み |
モデル性能に加えて管理能力が差になる |
| 業務への展開 |
統制の整備が活用範囲の拡大を支える |
| 将来の競争力 |
判断を検証・改善できる組織が強みを持つ |
例えば、同じAIモデルを利用する金融機関でも、データ管理や監査体制、人による判断の仕組みによって、実際の運用品質は変わります。
また、説明責任はAI活用を制限するだけのものではありません。判断の根拠を確認できれば、リスクを把握しながら新たな業務への導入を検討しやすくなります。
一方、説明できる仕組みがあっても、予測精度や公平性が不十分では信頼できるAIとはいえません。性能と管理体制の両方を継続的に改善する必要があります。
今後の金融AIでは、高性能なモデルを導入すること以上に、その判断を理解し、検証し、必要に応じて修正できる組織能力が重要になると考えられます。
つまり、金融AIの競争力は精度から説明責任へ単純に移るのではなく、両者を組み合わせて信頼できる意思決定を実現する能力によって左右されると考えられます。
金融AIの説明責任は今後どう変わるのか
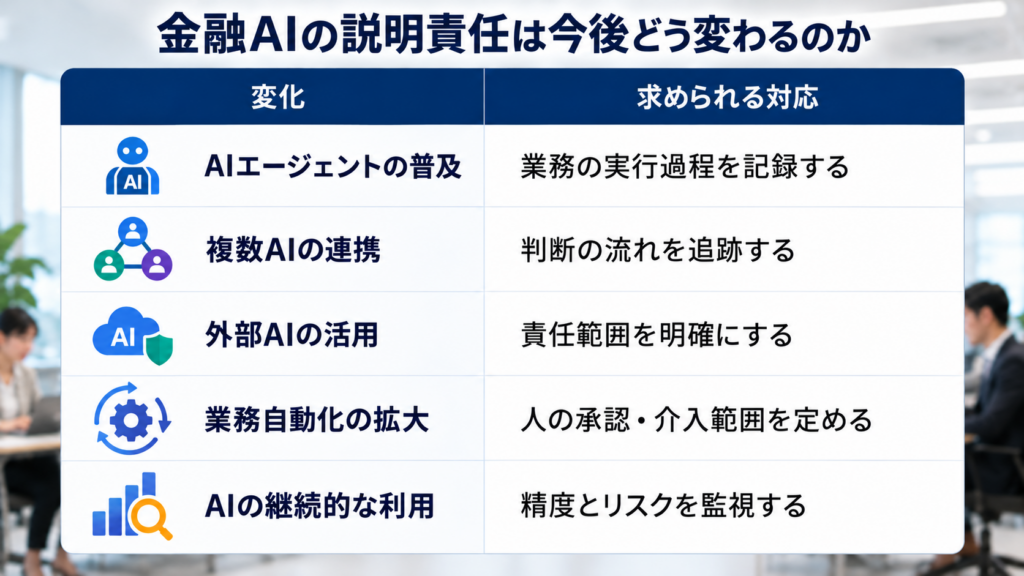
金融AIの高度化に伴い、説明責任の対象は、個別の判断だけでなく、AIを活用した業務全体へ広がると考えられます。
特にAIエージェントの普及により、情報収集から分析、業務の実行までをAIが連続して支援する場面が増える可能性があります。
今後、金融機関が対応すべき主な変化は、以下のとおりです。
| 変化 |
求められる対応 |
| AIエージェントの普及 |
業務の実行過程を記録する |
| 複数AIの連携 |
判断の流れを追跡する |
| 外部AIの活用 |
責任範囲を明確にする |
| 業務自動化の拡大 |
人の承認・介入範囲を定める |
| AIの継続的な利用 |
精度とリスクを監視する |
例えば、複数のAIが連携して融資審査を支援する場合、それぞれのAIが使用した情報や判断過程を確認できることが重要になります。
また、AIの自動化が進むほど、人がどの段階で確認し、問題があれば介入できるかを明確にする必要があります。
今後の金融AIでは、判断結果の説明だけでなく、業務全体の透明性、継続的な監視、組織としての責任体制がさらに重要になると考えられます。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
よくある質問
Q1. 金融AIとは何ですか?
金融AIとは、与信審査、不正検知、リスク分析、資産運用、顧客対応など、金融業務で活用されるAIのことです。大量の情報を分析し、予測や判断を支援します。
Q2. 金融AIの精度とは何を意味しますか?
AIがどれだけ正確に予測や判定を行えるかを示します。業務に応じて、正解率、誤判定率、再現率などを使って評価します。
Q3. 金融AIにおける説明責任とは何ですか?
AIの判断根拠や利用した情報を確認し、その判断について金融機関が責任を持って説明・検証できることです。組織としての管理体制も含まれます。
Q4. 金融AIでは精度と説明責任のどちらが重要ですか?
どちらも重要です。精度が高くても判断を検証できなければ問題があり、説明できても誤判定が多ければ信頼できません。両立させることが基本です。
Q5. 金融AIは精度が高いだけでは不十分なのですか?
不十分です。全体の予測精度が高くても、特定の顧客層への偏りや個別判断の誤りが生じる可能性があります。公平性や判断根拠も確認する必要があります。
Q6. 説明可能性と説明責任は何が違いますか?
説明可能性はAIの判断理由を理解できることです。一方、説明責任は判断の妥当性を検証し、組織として責任を持つことを意味します。
Q7. 金融AIにおける透明性とは何ですか?
AIの利用目的、使用データ、判断過程、管理方法などを把握できることです。透明性を確保することで、担当者による検証や監査が行いやすくなります。
Q8. 金融AIのブラックボックス化とは何ですか?
AIが判断結果を出しても、その理由や判断過程を人が理解しにくい状態です。判断の妥当性を確認できず、問題発生時の原因調査が難しくなる場合があります。
Q9. AIの学習データに偏りがあると何が問題ですか?
特定の業種や顧客層に対して、誤判定や不適切な評価が生じる可能性があります。そのため、金融機関にはデータの品質や判断の公平性を確認することが求められます。
Q10. 与信審査でAIの説明責任が重要なのはなぜですか?
融資判断が企業や個人の資金調達に影響するためです。AIが返済リスクを高いと判定した場合、その根拠を担当者が確認できることが重要です。
Q11. AIが融資を否決すべきと判定した場合はどうすべきですか?
判断に使用した情報や評価基準を確認し、必要に応じて担当者が再検証します。AIの結果をそのまま採用せず、審査の妥当性を確認できる体制が重要です。
Q12. 不正検知AIではどのような説明責任が求められますか?
不審な取引を検知した理由や、その後の対応の妥当性を確認できることです。正常な取引の誤検知と、不正取引の見逃しの両方に注意する必要があります。
Q13. 保険業務でAIを使う際の注意点は何ですか?
保険料や引受条件などの判断に不合理な偏りがないかを確認することです。使用データや評価基準を把握し、公平性を検証できる仕組みが必要です。
Q14. 投資・資産運用AIでは何を確認すべきですか?
AIの分析根拠や想定されるリスクを確認する必要があります。予測結果だけに依存せず、人による判断やリスク管理と組み合わせることが重要です。
Q15. 生成AIを金融機関の顧客対応に使う際のリスクは何ですか?
事実と異なる回答や、根拠のない提案を生成する可能性があります。回答に使用した情報を確認し、必要に応じて担当者が修正できる仕組みが重要です。
Q16. 説明可能なAI(XAI)とは何ですか?
AIの予測や判断に影響した情報を分析し、人が結果を理解しやすくする技術や手法です。金融機関では、与信審査やリスク分析などの検証に活用できます。
Q17. SHAPは金融AIでどのように使われますか?
AIの予測結果に各項目がどの程度影響したかを分析する手法です。例えば、与信審査で財務情報などの寄与度を確認できます。ただし、因果関係を証明するものではありません。
Q18. LIMEはSHAPと何が違いますか?
LIMEは個別の予測結果の周辺で、AIの判断を近似して説明する手法です。SHAPとは説明の算出方法が異なり、LIMEでは近似条件によって説明が変動する場合があります。
Q19. 決定木やルールベースのAIにはどのような特徴がありますか?
決定木は判断条件を可視化しやすく、ルールベースはあらかじめ定めた判断基準を明示できます。ただし、条件が複雑になると理解や管理が難しくなる場合があります。
Q20. XAIを導入すれば説明責任を果たせますか?
XAIだけでは十分ではありません。説明内容が妥当か、データに偏りがないか、人が判断を確認できるかなど、技術と運用の両面から検証する必要があります。
Q21. 金融庁は金融AIの活用についてどのような考え方を示していますか?
金融庁はAIディスカッションペーパーで、AIの健全な活用に向けたガバナンスやリスク管理の論点を整理しています。AIの性能だけでなく、適切な管理体制も重要です。
Q22. 金融庁のAIディスカッションペーパーには法的拘束力がありますか?
ディスカッションペーパー自体が、記載内容のすべてを法的義務とするものではありません。金融機関は適用される法令や監督上の要件を別途確認する必要があります。
Q23. 海外の金融当局もAIの説明責任を重視していますか?
英国の金融当局による調査では、金融機関のAI利用における説明可能性の手法や責任体制の整備状況が確認されています。海外でもAIの管理と説明可能性が重要な論点になっています。
Q24. NISTのAIリスクマネジメントフレームワークとは何ですか?
AIのリスクを管理し、信頼性を高めるための枠組みです。正確性、透明性、説明可能性、公平性などを含め、AIを多面的に評価する考え方を示しています。
Q25. 金融機関はAIの説明責任を確保するために何から始めるべきですか?
まずAIの利用目的と対象業務を明確にし、顧客や金融機関への影響を評価します。そのうえで、使用データ、説明方法、責任分担を整理することが重要です。
Q26. 金融AIの判断には必ず人の確認が必要ですか?
すべての処理を一律に人が確認する必要があるとは限りません。業務のリスクに応じて、人が確認・承認する範囲や、問題発生時に介入できる仕組みを定めることが重要です。
Q27. 金融AIの監査ログには何を記録すべきですか?
判断日時、使用したモデルやデータ、出力結果、担当者による確認・承認履歴などが考えられます。必要な記録を残すことで、事後検証や原因調査が行いやすくなります。
Q28. 金融AIの説明責任はどのようなKPIで評価できますか?
判断根拠の提示率、監査ログの記録率、人によるレビュー実施率、是正対応の完了率などが考えられます。予測精度や公平性の指標と組み合わせて評価することが重要です。
Q29. 外部のAIサービスを利用する場合、責任は誰が負いますか?
責任の範囲は契約や適用法令などによって異なります。金融機関はベンダー任せにせず、自社の管理責任を把握し、役割分担や検証方法を明確にする必要があります。
Q30. 今後の金融AIで説明責任はさらに重要になりますか?
重要性は高まると考えられます。AIエージェントや複数AIの連携が進むと、個別の判断だけでなく、業務全体の流れを追跡する必要があります。精度と説明責任を両立できる管理体制が、金融機関の競争力につながるでしょう。
まとめ|金融AIに必要なのは精度か、説明責任か
金融AIにおいて、精度と説明責任はどちらも欠かせない要素です。正確な予測だけでなく、その判断を説明・検証できることが重要になります。
特に与信審査や不正検知などでは、AIの判断が顧客に影響するため、判断根拠の透明性や公平性が求められます。
金融機関には、AIの精度を継続的に評価するとともに、監査体制や人による確認、責任分担を明確にすることが必要です。
また、AIエージェントなどによる業務自動化が進むことで、個別の判断だけでなく、業務全体の説明責任も重要になると考えられます。
今後の金融AIの競争力は、精度の高さだけではなく、判断を説明・検証し、組織として責任を持って活用できるかによって左右されるでしょう。
SUPERVISED BY
平出 大輔
株式会社Start Challenge Consulting
代表取締役CEO/AI・DXコンサルタント
約10年間、外資系コンサルティングファームにて企業のDX推進・業務改革・AI活用支援など数多くのプロジェクトを担当。これまで培った知見をもとに株式会社Start Challenge Consultingを創業し、生成AI、データ活用、DX推進を軸とした経営・業務改革支援を行っています。
「仕事=生きがい・楽しさ」という価値観を大切にし、クライアントと同じ目線で未来を創る真のパートナーとして、日本を代表するコンサルティングファームを目指しています。