AIの活用によって、与信審査のあり方が変わり始めています。従来は、財務情報や信用情報、取引履歴などを確認し、審査基準や担当者の経験をもとに信用力を判断してきました。
AIを活用すると、大量のデータを分析し、信用リスクに関係する傾向やパターンを把握できます。情報の整理や分析を効率化し、審査担当者の判断を支援できることが大きな特徴です。
| 比較項目 |
従来の与信審査 |
AIを活用した与信審査 |
| データ分析 |
人やルールを中心に分析 |
AIで大量データを分析 |
| 審査業務 |
人による確認が多い |
分析・確認を効率化 |
| 人の役割 |
情報確認から判断まで担当 |
AIの評価確認や最終判断を担当 |
| 主な課題 |
審査負担や属人化 |
データ品質や説明可能性 |
ただし、AIを導入すれば与信審査をすべて自動化できるわけではありません。データの偏りや誤り、判断理由の説明、公平性などにも注意が必要です。
重要なのは、人間をAIに置き換えることではなく、AIと人間の役割を適切に分けることです。AIがデータ分析を支援し、人が評価内容を確認して重要な判断を行う仕組みが求められます。
本記事では、AI与信審査の仕組みや従来審査との違い、メリット、リスク、人との役割分担、導入方法、PoCで確認すべきKPIまで詳しく解説します。
そもそも与信審査とは
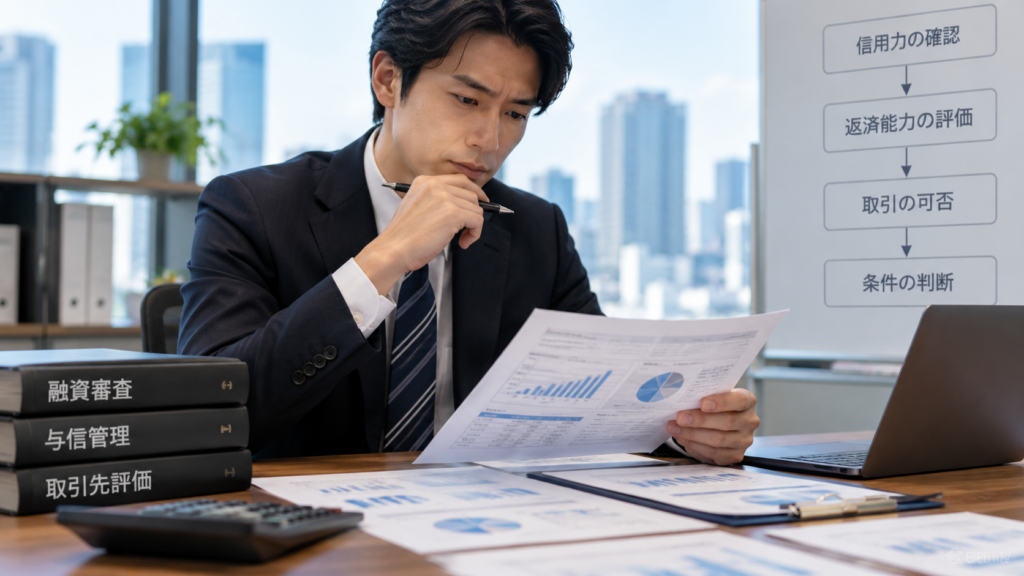
与信審査とは、企業や個人に対して融資や掛け取引などを行う際に、相手の信用力や返済能力を確認し、取引の可否や条件を判断するプロセスです。
金融機関による融資だけでなく、企業間で商品やサービスを先に提供し、後から代金を受け取る取引でも重要になります。
与信審査の目的
与信審査の主な目的は、取引によって発生する信用リスクを把握することです。相手の財務状況や支払い能力を確認し、代金の未回収や融資資金の未返済といったリスクを評価します。
そのため、単純に「取引できるか」を判断するだけではありません。相手の状況に応じて、取引金額や条件などを検討することも与信審査の重要な役割です。
与信審査では何を確認するのか
与信審査では、一つの情報だけで判断するのではなく、財務状況や取引実績など複数の情報を組み合わせて信用力を評価します。
| 確認する情報 |
主な確認内容 |
| 財務情報 |
売上、利益、負債、キャッシュフローなど |
| 信用情報 |
過去の返済や支払い状況など |
| 取引情報 |
取引実績や入出金状況など |
| 企業情報 |
業種、事業内容、企業規模など |
| 定性情報 |
事業計画や経営状況など |
実際に利用する情報や審査基準は、金融機関や企業、取引内容によって異なります。そのため、特定の数値だけで信用力が決まるわけではありません。
従来の与信審査が抱える課題
従来の与信審査では、情報の収集から確認、分析、判断まで多くの作業が発生します。扱うデータや審査件数が増えるほど、担当者の負担も大きくなります。
| 課題 |
内容 |
| 情報収集 |
複数の情報を集めて整理する必要がある |
| 確認作業 |
データが増えるほど確認の負担が大きくなる |
| 属人化 |
担当者の経験や知識に判断が左右される場合がある |
| データ分析 |
大量の情報を人だけで詳細に分析することが難しい |
こうした課題に対して、大量のデータを分析し、審査担当者の判断を支援する手段として注目されているのがAIです。
AI与信審査とは
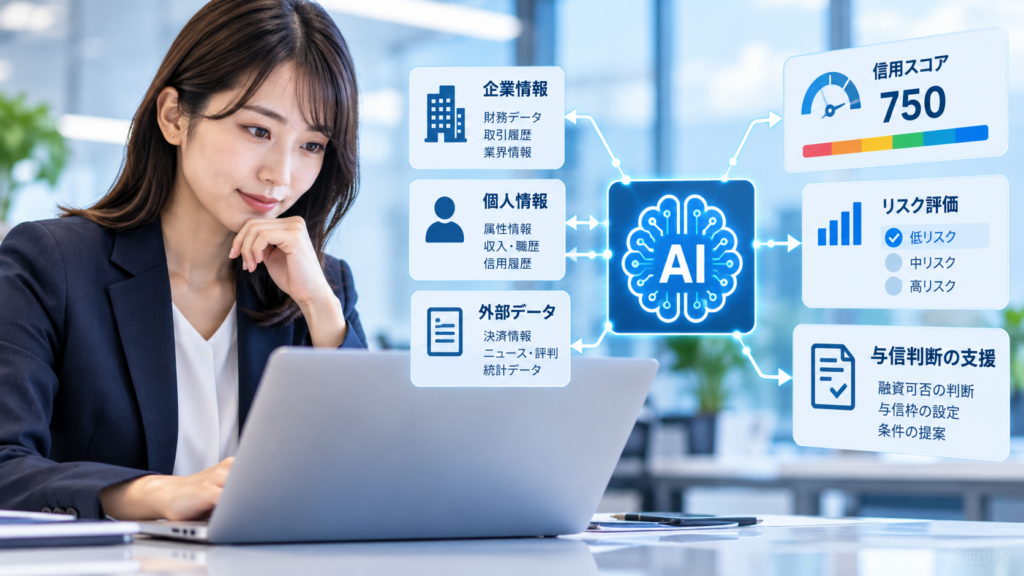
AI与信審査とは、AIや機械学習などを活用して、企業や個人の信用リスクを分析し、与信判断を支援する仕組みです。
申込情報や財務情報、取引履歴などのデータを分析し、返済や支払いに関するリスクを評価します。従来の審査と比べて、より多くのデータから特徴や傾向を分析し、審査担当者の判断材料として活用できる点が特徴です。
AI与信審査の基本的な仕組み
AI与信審査では、まず必要な情報を収集・整備し、そのデータをAIで分析します。基本的な流れは次のように整理できます。
| プロセス |
内容 |
| ① データ収集 |
財務情報や取引情報などを集める |
| ② データ整備 |
欠損・重複・誤りなどを確認する |
| ③ AIによる分析 |
信用リスクに関係する特徴や傾向を分析する |
| ④ リスク評価 |
分析結果をもとに信用リスクを評価する |
| ⑤ 人による確認 |
AIの評価を確認し、必要に応じて最終判断する |
特に重要なのがデータの品質です。入力するデータに誤りや偏りがあれば、AIによる評価にも影響する可能性があります。
そのため、AIモデルの性能だけではなく、データの収集方法や品質、評価結果を確認する仕組みまで含めて設計する必要があります。
従来型スコアリングとAI与信の違い
従来型の与信審査では、財務指標や属性などを一定のルールや統計的な手法によって評価する方法が利用されてきました。AIや機械学習を活用すると、多数のデータから複数の要素の関係性やパターンを分析できる可能性があります。
| 比較項目 |
従来型スコアリング |
AI与信 |
| 分析方法 |
ルールや統計モデルなど |
AI・機械学習など |
| データ分析 |
定められた項目を中心に評価 |
多様なデータを分析可能 |
| 大量処理 |
人による確認が必要な場合がある |
自動分析しやすい |
| 判断根拠 |
比較的整理しやすい |
モデルによって説明が難しい場合がある |
| 人の役割 |
審査業務を幅広く担当 |
AIの評価確認や例外対応を担う |
ただし、AIを利用すれば必ず審査精度が高くなるわけではありません。複雑なモデルでは、なぜその評価になったのかを説明しにくくなる場合もあります。
与信審査では、精度だけではなく、判断根拠を説明できるか、公平な評価ができているかといった観点も重要です。
AI与信は完全自動審査とは限らない
AI与信という言葉から、AIが融資や取引の可否をすべて自動で決定する仕組みをイメージするかもしれません。しかし、実際にはAIを利用する範囲によってさまざまな方法があります。
例えば、データ収集や定型的な確認をAIで効率化する方法もあれば、AIがリスクを評価し、その結果を審査担当者が確認する方法も考えられます。
| AIが支援しやすい業務 |
人が担う重要な業務 |
| データの収集・整理 |
AIの評価結果の確認 |
| 定型的なチェック |
例外案件への対応 |
| 大量データの分析 |
個別事情の確認 |
| リスク評価の支援 |
重要な意思決定 |
| 異常や変化の検知 |
AIモデルの監督 |
重要なのは、AIを導入すること自体ではなく、審査プロセスのどこにAIを使い、どこで人が判断するのかを明確にすることです。
AI与信の目的は審査プロセスの高度化
AI与信の目的は、審査担当者を単純にAIへ置き換えることではありません。大量のデータ処理や分析をAIが支援することで、人が重要な判断に集中できる環境を作ることが重要です。
AIがデータ分析を支援し、人が評価結果の妥当性や個別事情を確認することで、それぞれの強みを生かした審査プロセスを構築できます。
つまり、AI与信審査の本質は人からAIへの置き換えではなく、AIと人を組み合わせて与信判断のプロセスを高度化することにあります。
AIは与信審査をどう変えるのか|5つの変化
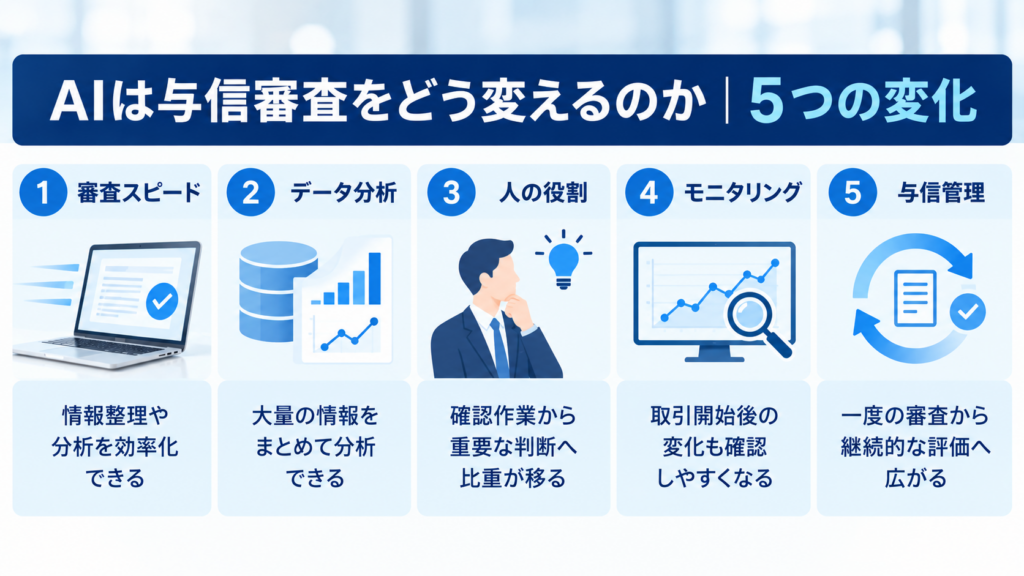
AIの導入によって変わるのは、審査スピードだけではありません。データ分析、担当者の役割、審査後のモニタリングなど、与信管理全体が変化する可能性があります。
特に大きな変化は、「人がすべて確認する審査」から「AIが分析し、人が重要な判断を行う審査」への移行です。
| 変化 |
内容 |
| ① 審査スピード |
情報整理や分析を効率化できる |
| ② データ分析 |
大量の情報をまとめて分析できる |
| ③ 人の役割 |
確認作業から重要な判断へ比重が移る |
| ④ モニタリング |
取引開始後の変化も確認しやすくなる |
| ⑤ 与信管理 |
一度の審査から継続的な評価へ広がる |
① 審査スピードが変わる
従来の与信審査では、情報の収集や整理、確認、分析など多くの作業が必要です。AIを活用すれば、こうした作業の一部を効率化できます。
ただし、速さだけを重視するのではなく、重要な案件では人による確認を残すなど、審査品質とのバランスが重要です。
② 分析できるデータの範囲が広がる
AIは、財務情報や取引履歴など大量のデータをまとめて分析できます。複数の情報を組み合わせることで、人だけでは把握しにくい傾向や変化を捉えられる可能性があります。
一方で、データを増やせばよいわけではありません。与信判断に必要な情報を選び、正確な状態で利用することが重要です。
③ 審査担当者の役割が変わる
AIが情報整理や分析を支援すると、審査担当者は定型的な確認作業を減らし、AIの評価確認や例外案件への対応に集中しやすくなります。
人の役割がなくなるのではなく、「情報を処理する役割」から「結果を評価して判断する役割」へ比重が移ると考えられます。
④ 審査後のモニタリングにも活用できる
与信管理は、取引開始時の審査だけで終わりません。取引開始後も、信用状況に変化がないか確認する必要があります。
AIを活用すれば、取引状況などのデータを継続的に分析し、通常とは異なる変化を検知する支援にも利用できます。変化を把握した後に人が詳細を確認することで、必要な対応を検討しやすくなります。
⑤ 「一度の審査」から「継続的な評価」へ変わる
AIによって継続的にデータを分析できるようになると、与信管理は審査時点だけの評価から、取引中の変化も確認する仕組みへ広がる可能性があります。
| 段階 |
内容 |
| ① 与信審査 |
取引前に信用リスクを評価する |
| ② 取引開始 |
設定した条件で取引を開始する |
| ③ 継続分析 |
取引中のデータを分析する |
| ④ 変化の検知 |
信用リスクの変化を把握する |
| ⑤ 人による確認 |
変化の内容を確認し、必要な対応を判断する |
AIが与信審査にもたらす変化は、単なる自動化ではありません。データ分析、審査、モニタリングをつなぎ、信用リスクを継続的に管理できる仕組みへ変えていくことが重要です。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、ツール選定、
PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
AI与信審査で活用されるデータ
AI与信審査では、一つの情報だけで判断するのではなく、財務情報や取引履歴など複数のデータを組み合わせて信用リスクを分析します。
利用するデータは金融機関や企業、審査の目的によって異なります。重要なのは、データの量を増やすことではなく、与信判断に必要な情報を正確な状態で利用することです。
| データ |
主な内容 |
確認すること |
| 財務データ |
売上、利益、負債、資産、キャッシュフローなど |
財務状況や数値の変化 |
| 取引・入出金データ |
取引履歴や入出金状況など |
取引状況や通常とは異なる変化 |
| 企業・事業データ |
業種、事業内容、企業規模など |
企業や事業の特徴 |
| 信用・返済データ |
過去の返済や支払いに関する情報など |
返済・支払い状況 |
財務データでは、現在の数値だけでなく、売上や利益、キャッシュフローなどがどのように変化しているかを分析することも重要です。
取引・入出金データでは、一定期間の動きを分析することで、信用状況の変化を把握するための材料として活用できます。
また、財務数値だけでは企業の状況を十分に判断できない場合があります。業種や事業内容などの情報も組み合わせることで、企業の特徴を踏まえた分析につなげられます。
信用情報や返済データを利用する場合は、関連する法令や利用目的などに沿って適切に取り扱うことが必要です。
AI与信では、データの量以上に品質が重要です。欠損や重複、入力ミス、古い情報、偏りなどが含まれていると、分析結果にも影響する可能性があります。
| データの問題 |
考えられる影響 |
| 欠損 |
必要な情報を十分に評価できない |
| 重複 |
特定の情報が過剰に反映される可能性がある |
| 入力ミス |
誤った情報をもとに分析する可能性がある |
| 古い情報 |
現在の状況を適切に反映できない |
| データの偏り |
評価結果にも偏りが生じる可能性がある |
そのため、AI与信ではモデルの性能だけでなく、どのデータを使うのか、情報が正確か、適切に更新されているかを継続的に確認することが重要です。
AIを与信審査に導入する5つのメリット
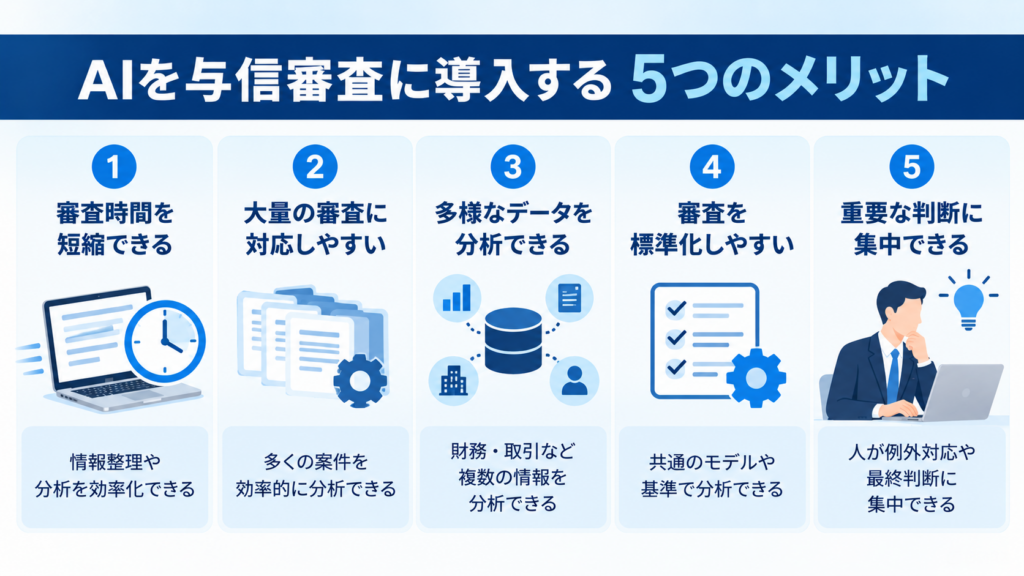
AIを与信審査に活用すると、データ分析や確認作業を効率化できます。主なメリットは、次の5つです。
| メリット |
内容 |
| ① 審査時間を短縮できる |
情報整理や分析を効率化できる |
| ② 大量の審査に対応しやすい |
多くの案件を効率的に分析できる |
| ③ 多様なデータを分析できる |
財務・取引など複数の情報を分析できる |
| ④ 審査を標準化しやすい |
共通のモデルや基準で分析できる |
| ⑤ 重要な判断に集中できる |
人が例外対応や最終判断に集中できる |
AIによって情報収集や定型的な分析を効率化すれば、審査にかかる作業時間を減らしやすくなります。審査件数が多い場合も、定型的な処理をAIが支援することで担当者の負担を抑えられます。
また、財務情報や取引履歴など複数のデータを組み合わせて分析できるため、一つの指標だけでは分かりにくい傾向や変化を捉える支援にも活用できます。
共通のモデルや基準で分析することで、担当者による判断のばらつきを抑え、審査業務を標準化しやすくなる点もメリットです。
一方、AIにすべての判断を任せる必要はありません。AIがデータ分析を支援し、人が例外案件の確認や最終判断を担うことで、それぞれの強みを生かせます。
AI与信では、単なる自動化ではなく、担当者がより重要な判断に集中できる審査プロセスを作ることが重要です。
AI与信審査には5つのリスクがある
AI与信には多くのメリットがありますが、AIの評価をそのまま信用することには注意が必要です。主なリスクは、次の5つです。
| リスク |
注意点 |
| ① データの偏り |
偏ったデータが評価に影響する可能性がある |
| ② 説明可能性 |
AIの評価理由が分かりにくい場合がある |
| ③ モデルの性能変化 |
環境の変化によって精度が変わる可能性がある |
| ④ 情報管理 |
個人情報や機密情報を適切に管理する必要がある |
| ⑤ AIへの過信 |
AIの結果を無条件に信用するリスクがある |
AIは学習・分析するデータの影響を受けます。過去のデータに偏りがあれば、その傾向が評価結果にも反映される可能性があります。そのため、AIを使えば自動的に公平な審査になるとは限りません。
また、複雑なAIモデルでは、なぜその評価になったのか説明しにくい場合があります。与信審査では結果だけでなく、評価に影響した要素を確認できる仕組みも重要です。
AIモデルの性能も一定とは限りません。経済環境や顧客の行動が変化すれば、過去のデータをもとにしたモデルが現在の状況に合わなくなる可能性があります。
さらに、与信審査では財務情報や取引情報など重要なデータを扱います。利用するデータ、アクセスできる人、保存方法などを明確にし、適切に管理する必要があります。
注意したいのが、AIの結果を無条件に正しいと考える「自動化バイアス」です。重要な案件や例外的なケースでは、人が評価結果や根拠を確認する仕組みが必要です。
AI与信では、データ管理、説明可能性、人による確認、継続的なモニタリングを組み合わせ、AIのリスクを管理しながら活用することが重要です。
AIに与信判断をすべて任せてよいのか
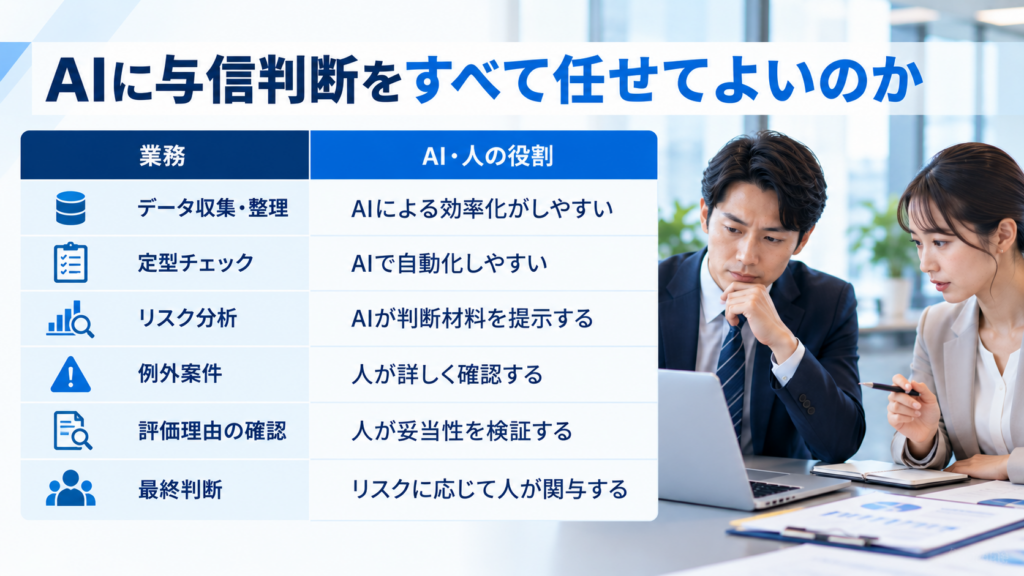
AI与信が高度化しても、すべての判断をAIだけに任せることが最適とは限りません。重要なのは、AIが得意な業務と人が判断すべき業務を分けることです。
AIは大量のデータ分析や定型的なチェックを得意とします。一方、例外案件や個別事情の確認、重要な意思決定では人の判断が必要です。
| 業務 |
AI・人の役割 |
| データ収集・整理 |
AIによる効率化がしやすい |
| 定型チェック |
AIで自動化しやすい |
| リスク分析 |
AIが判断材料を提示する |
| 例外案件 |
人が詳しく確認する |
| 評価理由の確認 |
人が妥当性を検証する |
| 最終判断 |
リスクに応じて人が関与する |
AIの評価結果は、与信判断に使う材料の一つとして考えることが重要です。高リスクと評価された場合でも、どのデータが影響したのか、個別事情が反映されているかを確認する必要があります。
反対に、AIが低リスクと評価しても、重要な情報が不足していれば追加確認が必要です。AIの結果だけで判断せず、人が妥当性を確認する仕組みが求められます。
こうした考え方が「Human in the Loop」です。AIの分析結果を人が確認し、必要に応じて修正や最終判断を行います。
| 流れ |
内容 |
| ① データ収集 |
審査に必要な情報を集める |
| ② AI分析 |
データから信用リスクを分析する |
| ③ リスク評価 |
AIが判断材料を提示する |
| ④ 人による確認 |
評価理由や個別事情を確認する |
| ⑤ 最終判断 |
確認結果を踏まえて判断する |
AI与信を導入する際は、どこまでAIに任せ、どの条件で人が確認するのかを事前に決めることが重要です。
AIが分析し、人が確認・判断する役割分担を明確にすることで、効率性と信頼性を両立した与信審査につなげられます。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、ツール選定、
PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
AI導入で審査担当者の役割はどう変わるのか
AIが与信審査に導入されても、審査担当者が不要になるわけではありません。AIが定型作業やデータ分析を支援することで、人の役割は「情報を処理する仕事」から「評価し、判断する仕事」へ変化していきます。
| 従来の役割 |
AI導入後の役割 |
| 情報を収集する |
AIが集めた情報を確認する |
| データを整理する |
データの品質を確認する |
| 数値を分析する |
AIの分析結果を評価する |
| 審査基準と照合する |
例外案件を詳しく確認する |
| 与信判断を行う |
AIの結果も踏まえて最終判断する |
AIによって情報収集や入力、数値確認などを効率化できれば、担当者は定型的な作業を減らし、重要な判断に集中しやすくなります。
一方、AIの評価をそのまま採用するのではなく、結果が妥当かを確認する役割は重要になります。評価に影響した情報やデータの品質、個別事情などを人が確認します。
また、すべての案件を同じ基準で判断できるとは限りません。過去のデータが少ない場合や事業環境が大きく変化している場合などは、人が追加情報を確認して判断する必要があります。
AI活用が進むほど、担当者にはAIを監督する役割も求められます。AIの評価を理解し、問題がないか確認しながら適切に利用することが重要です。
つまり、AI時代の審査担当者は「審査する人」だけではなく、「AIの分析結果を評価し、最終判断する人」へと役割が変化していきます。
企業がAI与信を導入する7ステップ
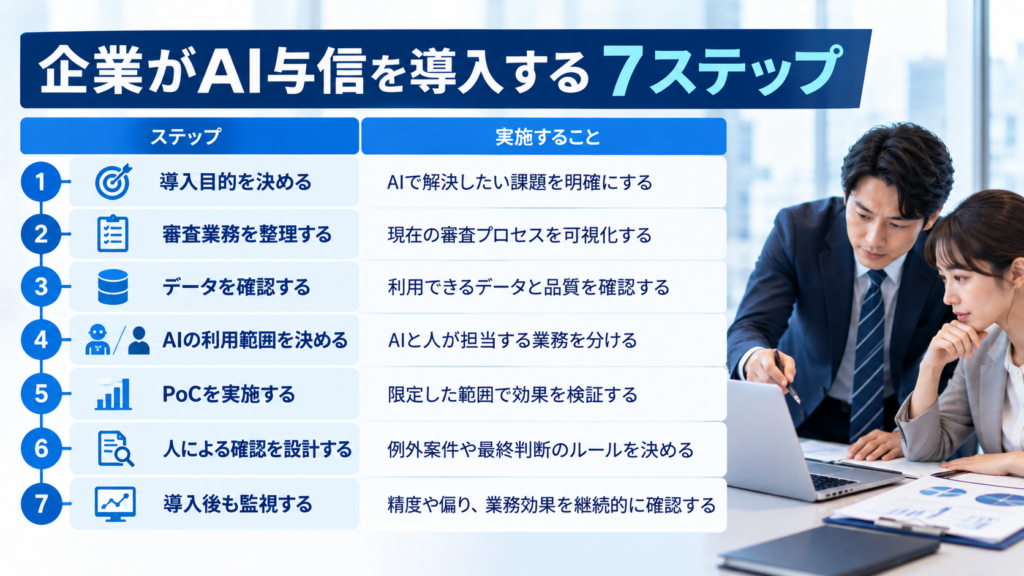
AI与信を導入する際は、最初から審査全体を自動化するのではなく、対象業務を決めて段階的に進めることが重要です。
AIの精度だけでなく、データ品質、人による確認、導入後のモニタリングまで含めて設計します。
| ステップ |
実施すること |
| ① 導入目的を決める |
AIで解決したい課題を明確にする |
| ② 審査業務を整理する |
現在の審査プロセスを可視化する |
| ③ データを確認する |
利用できるデータと品質を確認する |
| ④ AIの利用範囲を決める |
AIと人が担当する業務を分ける |
| ⑤ PoCを実施する |
限定した範囲で効果を検証する |
| ⑥ 人による確認を設計する |
例外案件や最終判断のルールを決める |
| ⑦ 導入後も監視する |
精度や偏り、業務効果を継続的に確認する |
最初に、審査時間の短縮、定型作業の削減、リスク分析の高度化など、AIで解決したい課題を明確にします。目的が曖昧なままでは、導入後の効果も評価しにくくなります。
次に、情報収集から最終判断までの審査プロセスを整理します。時間がかかる作業や、人による判断が必要な部分を把握することで、AIを活用する範囲を決めやすくなります。
AIの分析にはデータが必要です。必要な情報が揃っているかだけでなく、欠損、重複、入力ミス、古い情報などがないかも確認します。
そのうえで、AIと人の役割を分けます。データ整理や定型チェック、リスク分析はAIが支援し、例外案件や重要な判断は人が担当するなど、利用範囲を明確にします。
本格導入の前にはPoCを行い、実際の業務で利用できるかを確認します。AIの精度だけでなく、審査時間、修正の必要性、判断理由を確認できるかなども検証します。
また、AIがどのような結果を出した場合に人が確認するのかを決めておくことも重要です。例外案件や判断根拠が不明確な案件など、人による確認へ切り替える条件を設定します。
AIは導入して終わりではありません。経済環境やデータの傾向が変われば、モデルの性能も変化する可能性があります。導入後も精度や偏り、業務への効果を継続的に確認します。
AI与信では、目的、データ、AIと人の役割、PoC、導入後の監視までを一つのプロセスとして設計することが重要です。
AI与信のPoCで確認すべきKPI
AI与信を本格導入する前には、PoCで実際の審査業務に使えるかを確認することが重要です。AIの精度だけでなく、業務効率や説明可能性なども評価します。
| KPI |
確認すること |
| 審査時間 |
審査を効率化できたか |
| 自動処理率 |
どの業務まで自動化できたか |
| モデル精度 |
信用リスクを適切に評価できているか |
| 誤判定 |
問題のある評価が発生していないか |
| 人による修正率 |
AIの結果をどの程度修正したか |
| 説明可能性 |
評価理由を人が確認できるか |
| モデル安定性 |
継続的に性能を維持できるか |
審査時間と自動処理率を確認する
まず、AIによって審査業務をどの程度効率化できたかを確認します。審査時間だけでなく、情報整理や定型チェックなど、どの作業を自動化できたかも重要です。
精度と誤判定を確認する
モデル精度だけで導入可否を判断するのは十分ではありません。どのような案件で誤判定が発生したのかを確認し、データやモデルに問題がないかを検証します。
人による修正率を確認する
AIの評価を担当者が頻繁に修正している場合、実際の審査業務に十分適合していない可能性があります。修正の頻度や理由まで確認することが重要です。
説明可能性を確認する
与信審査では、評価結果だけでなく、なぜその評価になったのかを確認できることも重要です。AIの評価に影響した要素を担当者が理解できるかを検証します。
モデルの安定性を確認する
AIモデルの性能は一定とは限りません。データや経済環境の変化を想定し、導入後も継続的に性能を確認できる仕組みを検討します。
AI与信のPoCでは、精度だけではなく、業務効率、説明可能性、リスクまで含めて総合的に評価することが重要です。
AI与信導入前に確認すべき7項目
AI与信を導入する前には、AIモデルの性能だけでなく、データや説明可能性、人の関与、導入後の管理方法まで確認する必要があります。
| 確認項目 |
確認すること |
| ① 導入目的 |
AIで何を改善するのか |
| ② 利用データ |
必要なデータが揃っているか |
| ③ データ品質 |
欠損・誤り・偏りがないか |
| ④ 説明可能性 |
AIの評価理由を確認できるか |
| ⑤ 公平性 |
特定の条件で評価が偏っていないか |
| ⑥ 人の関与 |
どこで人が確認・判断するか |
| ⑦ モニタリング |
導入後の性能をどう確認するか |
① AIを導入する目的が明確か
まず、AIで何を改善したいのかを明確にします。審査時間の短縮、定型作業の削減、リスク分析の高度化など、目的によって必要な仕組みは変わります。
② 必要なデータが揃っているか
財務情報や取引履歴など、目的に合ったデータを利用できる状態になっているか確認します。必要なデータが不足している場合は、収集方法から検討する必要があります。
③ データ品質に問題がないか
欠損、入力ミス、重複、古い情報が多いと、AIの分析結果にも影響します。過去のデータに偏りがないかも確認することが重要です。
④ AIの評価理由を説明できるか
与信審査では、結果だけでなく、なぜその評価になったのかを確認できることも重要です。評価に影響した要素を人が理解・検証できる仕組みを整えます。
⑤ 公平性を確認できるか
AIを使えば自動的に公平な審査になるわけではありません。学習データや分析方法によって評価に偏りが生じていないかを確認します。
⑥ 人が関与する範囲を決めているか
AIに任せる業務と、人が確認する業務を明確にします。例外案件や判断根拠が不明確な案件など、人による確認へ切り替える条件も決めておきます。
⑦ 導入後のモニタリング方法が決まっているか
AIモデルの性能は一定とは限りません。データや経済環境の変化を踏まえ、精度、誤判定、偏りなどを継続的に確認する仕組みが必要です。
AI与信では、高性能なAIを選ぶだけでは不十分です。データ、説明可能性、公平性、人による判断、継続的な監視まで含めて導入を設計することが重要です。
【独自分析】AI与信で重要なのは「AIの精度」ではなく審査プロセス全体の設計
AI与信ではモデルの精度に注目しがちですが、精度だけで導入の成否は判断できません。重要なのは、データの準備からAIの分析、人による判断、導入後の監視までを一つの仕組みとして設計することです。
AIモデルの性能が高くても、データに問題がある、評価理由を説明できない、人が確認する仕組みがないといった状態では、安定した運用は難しくなります。
| レイヤー |
確認すること |
| ① データ |
正確で必要な情報が揃っているか |
| ② AIモデル |
信用リスクを適切に分析できるか |
| ③ 説明 |
評価理由を確認できるか |
| ④ 人 |
どこで人が確認・判断するか |
| ⑤ ガバナンス |
責任や管理方法が明確か |
| ⑥ モニタリング |
導入後も性能を確認できるか |
① データがAI与信の土台になる
AIの評価は利用するデータに左右されます。欠損や誤り、古い情報、偏りがあれば、モデルの性能が高くても適切な評価につながらない可能性があります。
② AIモデルは精度だけで評価しない
モデルは精度だけでなく、安定性や実際の審査業務との相性も確認します。人による修正が多い場合や、特定の案件で誤判定が発生する場合は見直しが必要です。
③ 判断理由を確認できる仕組みを作る
与信審査では、AIが出した結果だけでなく、どの情報が評価に影響したのかを確認できることも重要です。人が評価理由を理解・検証できる仕組みを整えます。
④ 人が判断するポイントを残す
すべてをAIで自動化するのではなく、例外案件や重要な判断では人が関与します。AIが分析し、人が結果を評価する役割分担が重要です。
⑤ ガバナンスを明確にする
AIの評価に問題が発生した場合に、誰が確認し、どのように対応するのかを決めます。利用するデータやAIの権限、人による確認ルールも明確にします。
⑥ 導入後も継続的に監視する
経済環境やデータの変化によって、AIモデルの性能が変わる可能性があります。精度や誤判定、評価の偏りを継続的に確認し、必要に応じて改善します。
AI与信では、「データ → AIモデル → 説明 → 人 → ガバナンス → モニタリング」を一つの審査プロセスとして設計し、継続的に改善することが重要です。
AIによって与信審査は今後どう変わるのか
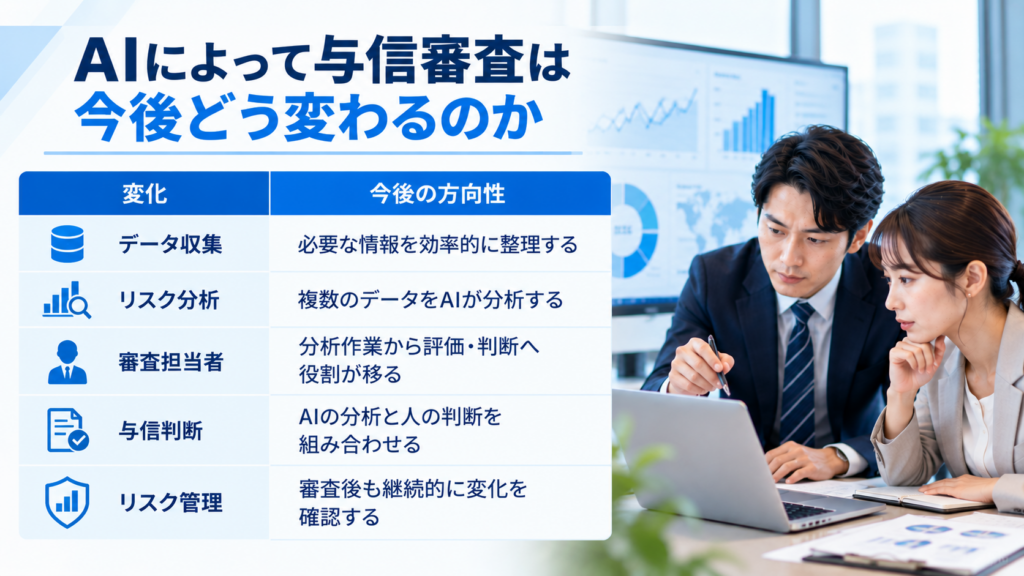
AIの活用が進むことで、与信審査は「人が情報を集めて判断する仕組み」から「AIが分析し、人が判断・監督する仕組み」へ変化していくと考えられます。
特に重要なのは、審査の自動化だけではありません。審査前のデータ収集から取引開始後のモニタリングまで、与信管理全体を継続的に行えるようになる点です。
| 変化 |
今後の方向性 |
| データ収集 |
必要な情報を効率的に整理する |
| リスク分析 |
複数のデータをAIが分析する |
| 審査担当者 |
分析作業から評価・判断へ役割が移る |
| 与信判断 |
AIの分析と人の判断を組み合わせる |
| リスク管理 |
審査後も継続的に変化を確認する |
審査から継続的なリスク管理へ
従来は、申込時や契約更新時など特定のタイミングで与信を確認する方法が中心でした。AIを活用すれば、取引開始後のデータも継続的に分析し、信用状況の変化を把握する支援が可能になります。
AIと人の役割分担がより重要になる
AIの性能が向上しても、人の役割がなくなるとは限りません。AIは大量のデータ分析を担当し、人は評価理由の確認や例外対応、重要な意思決定を担う形が重要になります。
説明可能性とガバナンスの重要性が高まる
AIの利用範囲が広がるほど、「なぜその評価になったのか」を確認できる仕組みが重要になります。データの管理方法や人による確認ルール、責任の所在も明確にする必要があります。
与信審査は「判断」から「判断を管理する仕組み」へ
今後のAI与信では、一回の審査結果だけを見るのではなく、AIの分析、人による確認、取引後のモニタリングまでを一つの仕組みとして管理することが重要になります。
AIが与信審査にもたらす本質的な変化は、人の判断をなくすことではありません。AIによる分析と人による判断を組み合わせ、信用リスクを継続的に把握・管理できる仕組みへ進化させることにあります。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、AIを活用できる業務が増えています。一方で、セキュリティやガバナンス、法規制への対応も欠かせません。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、ツール選定、
PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
よくある質問
Q1. AI与信審査とは何ですか?
AI与信審査とは、AIや機械学習を活用して、企業や個人の信用リスクを分析し、与信判断を支援する仕組みです。
Q2. 従来の与信審査とAI与信審査の違いは何ですか?
従来型ではルールや統計モデルなどを使った評価が中心ですが、AI与信では機械学習などを活用し、複数のデータから信用リスクに関係する特徴や傾向を分析できます。
Q3. AIを導入すると与信審査は完全に自動化できますか?
必ずしも完全自動化する必要はありません。AIがデータ分析や定型チェックを支援し、人が例外案件の確認や重要な判断を行う方法が考えられます。
Q4. AIによって与信審査のスピードは変わりますか?
情報整理や定型的な分析をAIで支援することで、審査業務を効率化できます。ただし、重要な案件では人による確認を残すなど、審査品質とのバランスが重要です。
Q5. AI与信審査ではどのようなデータを利用しますか?
財務情報、取引・入出金データ、企業・事業データ、利用可能な信用・返済情報などが考えられます。実際に利用するデータは、審査の目的や企業によって異なります。
Q6. AI与信ではデータが多いほど精度が高くなりますか?
データ量だけで適切な評価ができるとは限りません。与信判断に必要なデータを選び、欠損や誤り、重複、偏りなどを確認することが重要です。
Q7. データ品質が悪いとAI与信にどのような影響がありますか?
欠損や入力ミス、古い情報などが含まれていると、AIの分析結果にも影響する可能性があります。そのため、AIモデルだけでなくデータ品質の管理も重要です。
Q8. AI与信の主なメリットは何ですか?
審査業務の効率化、大量案件への対応、多様なデータの分析、審査業務の標準化、人が重要な判断に集中しやすくなることなどが挙げられます。
Q9. AIを使うと大量の審査案件にも対応しやすくなりますか?
定型的な分析や確認をAIで支援することで、多くの案件を効率的に処理しやすくなります。詳細な確認が必要な案件を人が担当する役割分担も可能です。
Q10. AIを使えば審査基準を統一できますか?
共通のモデルや基準で分析することで、審査業務を標準化しやすくなります。ただし、AI自体に偏りが生じる可能性もあるため、継続的な確認が必要です。
Q11. AI与信にはどのようなリスクがありますか?
データの偏り、判断理由の説明が難しいこと、モデル性能の変化、情報管理、AIへの過信などが主なリスクです。
Q12. AIを使えば公平な与信審査になりますか?
AIを使うだけで自動的に公平になるわけではありません。学習・分析するデータに偏りがあれば、評価結果にも影響する可能性があります。
Q13. AI与信で説明可能性が重要なのはなぜですか?
与信審査では、結果だけでなく、なぜその評価になったのかを確認できることが重要です。評価に影響した要素を人が理解・検証できる仕組みが求められます。
Q14. AIモデルの性能は導入後も変化しますか?
変化する可能性があります。経済環境やデータの傾向が変わることで、過去のデータをもとにしたモデルが現在の状況に合わなくなる場合があります。
Q15. AIへの過信とはどのようなリスクですか?
AIが出した結果を無条件に正しいと考えてしまうことです。重要な案件や例外的なケースでは、人が評価結果や根拠を確認する必要があります。
Q16. AIに最終的な与信判断を任せてもよいですか?
すべての判断をAIだけに任せることが最適とは限りません。リスクや案件の重要性に応じて、人が確認・判断する仕組みを設けることが重要です。
Q17. Human in the Loopとは何ですか?
AIの分析結果を人が確認し、必要に応じて修正や最終判断を行う考え方です。AIと人の強みを組み合わせるために重要です。
Q18. AI導入後、審査担当者は不要になりますか?
不要になるとは限りません。AIが情報整理や分析を支援することで、担当者は評価結果の確認、例外対応、重要な判断などに集中しやすくなります。
Q19. AI時代の審査担当者にはどのような役割が求められますか?
AIの分析結果を評価し、データの問題や例外案件を確認しながら、必要な判断を行う役割が重要になります。
Q20. AI与信は審査後にも活用できますか?
活用できます。取引開始後のデータを継続的に分析し、信用状況の変化や通常とは異なる動きを把握する支援にも利用できます。
Q21. AI与信を導入するときは何から始めればよいですか?
まず、審査時間の短縮や定型作業の削減など、AIで解決したい課題を明確にします。その後、現在の審査プロセスや利用できるデータを整理します。
Q22. AI与信は最初から審査全体に導入すべきですか?
最初から全面的に導入する必要はありません。対象業務を絞り、PoCで効果や課題を確認しながら段階的に進める方法が考えられます。
Q23. AI与信のPoCでは何を確認しますか?
モデル精度だけでなく、審査時間、自動処理率、誤判定、人による修正率、説明可能性、モデルの安定性などを確認します。
Q24. PoCではAIの精度だけを見ればよいですか?
精度だけでは不十分です。実際の業務で使えるかを判断するため、業務効率、誤判定、説明可能性、人による修正なども含めて評価します。
Q25. AI与信の導入前に確認すべきことは何ですか?
導入目的、利用データ、データ品質、説明可能性、公平性、人が関与する範囲、導入後のモニタリング方法を確認することが重要です。
Q26. AI与信ではガバナンスも必要ですか?
必要です。利用するデータやAIの権限、人による確認ルール、問題が発生した場合の対応などを明確にしておくことが重要です。
Q27. AI与信では個人情報や機密情報をどう扱うべきですか?
利用するデータ、アクセスできる人、保存方法などを明確にし、適切に管理する必要があります。外部サービスを利用する場合も、データの取り扱いや利用条件の確認が重要です。
Q28. AI与信で最も重要なのはモデルの精度ですか?
精度は重要ですが、それだけでは十分ではありません。データ、AIモデル、説明可能性、人の判断、ガバナンス、モニタリングを含めた審査プロセス全体の設計が重要です。
Q29. AIによって今後の与信審査はどう変わりますか?
人が情報を集めて分析する審査から、AIがデータ分析を支援し、人が評価・判断・監督する審査へ変化していくと考えられます。
Q30. AI与信審査で最終的に重要なことは何ですか?
AIによる完全自動化を目的にするのではなく、データ、AI、人、ガバナンスを組み合わせて与信判断のプロセス全体を高度化することが重要です。
まとめ|AI与信の本質は審査の自動化ではなく判断プロセスの高度化
AIは、与信審査のスピードやデータ分析、リスク管理の方法を大きく変える可能性があります。
重要なのは、AIにすべての判断を任せることではありません。AIがデータを分析し、人が結果を確認・判断する役割分担を設計することが重要です。
| 重要なポイント |
考え方 |
| データ |
量だけでなく品質を確認する |
| AIモデル |
精度だけでなく安定性も評価する |
| 説明可能性 |
評価理由を確認できるようにする |
| 人の役割 |
例外対応や重要な判断を担う |
| モニタリング |
導入後も精度や偏りを確認する |
AIだけで与信審査は完成しない
高性能なAIを導入しても、データ品質や運用方法に問題があれば、適切な与信判断にはつながりません。AIモデルだけではなく、審査プロセス全体を見る必要があります。
AIと人を組み合わせることが重要
AIは大量のデータ分析や定型処理を支援し、人は評価理由の確認、例外対応、最終判断を担います。それぞれの役割を明確にすることで、AIを実務で活用しやすくなります。
導入後も継続的な改善が必要
経済環境やデータの傾向が変われば、AIモデルの性能も変化する可能性があります。そのため、導入後も精度、誤判定、偏りなどを確認し、必要に応じて改善します。
AI与信の本質は、審査を完全に自動化することではありません。データ、AI、人、ガバナンスを組み合わせ、与信判断のプロセス全体を高度化することにあります。
SUPERVISED BY
平出 大輔
株式会社Start Challenge Consulting
代表取締役CEO/AI・DXコンサルタント
約10年間、外資系コンサルティングファームにて企業のDX推進・業務改革・AI活用支援など数多くのプロジェクトを担当。これまで培った知見をもとに株式会社Start Challenge Consultingを創業し、生成AI、データ活用、DX推進を軸とした経営・業務改革支援を行っています。
「仕事=生きがい・楽しさ」という価値観を大切にし、クライアントと同じ目線で未来を創る真のパートナーとして、日本を代表するコンサルティングファームを目指しています。