近年、金融業界ではAI(人工知能)の活用が急速に進んでいます。銀行や証券会社、保険会社だけでなく、クレジットカード会社やフィンテック企業でもAIを活用したリスク管理が一般的になりつつあります。
AIは膨大なデータを短時間で分析できるため、これまで人が時間をかけて行っていた市場分析や信用評価、不正取引の検知などを効率化できる技術として注目されています。
一方で、「AIは株価や為替を正確に予測できる」「金融危機を事前に予測できる」といったイメージを持つ人も少なくありません。しかし、AIは未来を完全に予測する技術ではなく、過去のデータから傾向や異常を分析し、リスクが高まる可能性を判断する技術です。そのため、AIが得意な分野と苦手な分野を理解することが重要です。
現在、AIは次のような金融リスク管理で活用されています。
| 活用分野 |
AIが担う役割 |
| 市場分析 |
市場データを分析し、価格変動や異常な動きを検知する |
| 信用リスク管理 |
融資やローン審査に必要な信用情報を分析する |
| 不正取引検知 |
不正送金やカードの不正利用をリアルタイムで検知する |
| マネーロンダリング対策 |
不審な取引パターンを分析し、異常を検知する |
| 保険業務 |
保険金請求の不正やリスクを分析する |
一方で、AIにも限界があります。戦争や大規模災害、パンデミック、急激な政策変更など、過去に十分な学習データが存在しない出来事や、人間の心理が大きく影響する市場の急変は、AIだけで正確に予測することは困難です。
そのため、多くの金融機関ではAIにすべてを任せるのではなく、「AIがデータ分析や異常検知を担当し、人間が最終判断を行う」という運用が主流になっています。AIは人間よりも速く大量の情報を処理できますが、経済情勢や社会情勢、企業戦略などを総合的に判断する役割は、現在も人間が担っています。
本記事では、AIは金融リスクをどこまで予測できるのかという疑問について、金融業界でAIが活用される理由、AIが得意なリスク・苦手なリスク、金融機関の活用事例、そして実際にAIへ金融市場の予測を依頼して分かったことまで詳しく解説します。AIの可能性だけでなく限界についても理解することで、金融業界におけるAIの本当の役割を分かりやすく理解できる内容となっています。
金融業界でAIが活用される理由
金融業界でAI導入が進む背景
金融業界では、他の業界以上に「リスクをいかに早く発見し、適切な判断を行うか」が重要になります。株価や為替は短時間で変動し、不正送金やクレジットカードの不正利用も時間を問わず発生するため、人だけで膨大なデータを継続的に分析することには限界があります。
そのため、現在では市場分析だけでなく、融資審査、不正取引の検知、マネーロンダリング対策、保険リスクの分析など、幅広い領域でAIが活用されています。AIは人間の判断を完全に置き換えるものではなく、人では処理しきれない量のデータを分析し、リスクの兆候を早期に発見する支援ツールとして導入されています。
金融業界は「予測」が利益に直結する
金融業界では、将来起こる可能性のあるリスクをどれだけ早く把握できるかが、企業の利益や信用に大きく影響します。問題が起きてから対応するのではなく、その前段階で変化の兆候を捉えることが重要です。
例えば、銀行が融資先企業の経営悪化を早期に把握できれば、返済条件の見直しや追加確認などの対応を検討しやすくなります。証券会社では市場の変化を素早く分析することで投資判断を支援でき、保険会社では事故や保険金請求の傾向を分析することで、より適切なリスク評価につなげられます。
| 業務 |
予測・分析する内容 |
活用目的 |
| 銀行 |
融資先の財務状況や返済リスク |
信用リスク管理を支援する |
| 証券会社 |
市場や価格の変化 |
投資判断や市場分析を支援する |
| 保険会社 |
事故や保険金請求の傾向 |
リスク評価や不正請求確認に活用する |
| カード会社 |
通常と異なる利用パターン |
不正利用の早期検知につなげる |
このように、金融業界では予測や早期検知の質が、損失の抑制や顧客保護、経営判断の支援に直結します。そのため、膨大な情報を継続的に分析できるAIとの相性が良いと考えられています。
AIによって分析できるデータ量が飛躍的に増えた
金融業界では、日々さまざまなデータが生み出されています。株価や為替、金利などの市場データだけでなく、企業の決算情報、送金履歴、カード利用履歴、インターネットバンキングのアクセス情報など、分析対象は多岐にわたります。
これらの情報を人が一件ずつ確認し、複数のデータを組み合わせて判断することは現実的ではありません。AIを活用することで、大量のデータを短時間で処理し、異常な変化やリスクの兆候を抽出しやすくなります。
| 分析対象 |
具体例 |
確認できること |
| 市場データ |
株価、為替、金利、債券価格 |
価格変動や市場の異常な動き |
| 企業データ |
決算情報、財務諸表、業績推移 |
信用力や経営悪化の兆候 |
| 取引データ |
送金履歴、カード利用履歴 |
不正取引や不自然な利用傾向 |
| アクセスデータ |
ログイン端末、利用場所、時間帯 |
不正ログインや通常と異なる行動 |
| 外部データ |
経済指標、ニュース、市場動向 |
金融市場へ影響する外部要因 |
AIの価値は、単に処理速度が速いことだけではありません。複数のデータを横断的に分析し、一つの情報だけでは見つけにくい変化を捉えられる点にもあります。これにより、担当者はすべてのデータを確認するのではなく、AIが抽出した重要度の高い情報を中心に判断できるようになります。
人では見つけられないパターンを発見できる
AIの大きな強みは、大量のデータの中から、人では気付きにくい規則性や異常なパターンを発見できることです。金融リスクは、一つの情報だけで判断できるとは限りません。金額、利用場所、時間帯、端末、取引頻度など、複数の情報を組み合わせて確認する必要があります。
例えば、クレジットカードの利用金額だけを見れば問題がない取引でも、普段とは異なる地域から、見慣れない端末を使い、短時間に繰り返し決済している場合には、不正利用の可能性が考えられます。AIはこのような複数の条件を同時に分析し、通常の利用パターンとの差を検知します。
| AIが分析する情報 |
確認する変化 |
想定されるリスク |
| 利用時間 |
普段と異なる時間帯の利用 |
不正利用の可能性 |
| 利用場所 |
短時間で離れた地域から利用 |
カード情報の不正使用 |
| 利用金額 |
通常より急激に高額な利用 |
不自然な決済 |
| 利用端末 |
未登録端末からのアクセス |
不正ログイン |
| 取引頻度 |
短時間に繰り返される取引 |
自動化された不正取引 |
銀行の送金監視でも、金額だけではなく、送金先、取引頻度、口座の利用状況などを組み合わせて分析することで、不正送金やマネーロンダリングが疑われる取引を絞り込みやすくなります。
ただし、AIが異常と判断した取引が必ず不正であるとは限りません。普段と異なる正当な取引もあるため、AIが検知した結果を人が確認し、必要に応じて追加調査を行う仕組みが重要です。
金融機関がAIへ投資を続ける理由
金融機関がAIへの投資を続けている背景には、単なる業務効率化だけでなく、金融サービスの安全性を高め、顧客や企業を守る目的があります。デジタル決済やネットバンキングの普及によって取引の利便性が高まる一方、不正利用の手口も複雑になっています。
また、金融市場は経済指標、政策変更、企業業績、国際情勢など多くの要因から影響を受けます。こうした変化へ迅速に対応するためには、一定の間隔で確認するだけではなく、継続的にデータを監視する仕組みが必要です。
| 従来の課題 |
AI活用後の変化 |
| 人が大量のデータを確認する必要がある |
AIがデータを分析し、確認すべき対象を絞り込む |
| 異常の発見までに時間がかかる |
取引の発生に近いタイミングで異常を検知しやすくなる |
| 担当者の経験に判断が左右されやすい |
データに基づく共通の判断材料を提示できる |
| 複数の情報を横断して確認しにくい |
異なるデータを組み合わせて分析できる |
| 監視できる時間や人員に制約がある |
継続的な監視を支援できる |
このように、金融業界でAIが活用される理由は、単に作業時間を短縮できるからではありません。大量データの分析、異常の早期検知、判断材料の整理を通じて、リスク管理の質を高められる可能性があるためです。
一方で、AIが示した結果をそのまま正しいと判断することはできません。金融機関には、AIの分析結果を人が確認し、誤検知や見落としを防ぎながら最終判断を行う運用が求められます。AIと人がそれぞれの得意分野を生かすことが、金融リスク管理を高度化するうえで重要です。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、
コンプライアンス対応など、AIを活用できる業務が増えています。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
AIは金融リスクをどこまで予測できるのか【結論】
AIは金融リスクをどこまで予測できるのか
結論からいうと、AIは金融リスクを完全に予測できるわけではありません。しかし、過去のデータに共通する傾向を分析し、通常とは異なる変化やリスクが高まる兆候を早期に見つけることは得意です。
AIができるのは、未来を確実に言い当てることではなく、現在までに得られた情報をもとに「どの程度リスクが高いか」「通常の状態からどれだけ外れているか」を判断することです。そのため、AIの出力は確定した未来ではなく、意思決定を支援するための予測や警告として捉える必要があります。
金融分野では、過去の取引履歴や財務情報など、一定のパターンが蓄積されている領域ほどAIを活用しやすくなります。一方、戦争や大規模災害、突然の政策変更など、過去のデータだけでは十分に説明できない出来事の予測は難しくなります。
AIが得意なこと・苦手なこと
| 項目 |
AIの得意・不得意 |
理由 |
| 過去データの分析 |
得意 |
大量のデータを短時間で比較できる |
| 異常な取引の検知 |
得意 |
通常の行動パターンとの差を分析できる |
| 信用リスクの評価 |
得意 |
返済履歴や財務情報などを組み合わせて分析できる |
| 不正利用の検知 |
得意 |
利用場所、時間、金額、端末などを横断して確認できる |
| 市場変化の兆候把握 |
比較的得意 |
価格や取引量などの変化を継続的に監視できる |
| 金融危機の発生時期 |
苦手 |
危機のきっかけや連鎖を事前に特定することが難しい |
| 戦争や大規模災害 |
苦手 |
発生時期や影響範囲を過去データだけでは判断しにくい |
| 突然の政策変更 |
苦手 |
人間の意思決定によって状況が急変する |
| 投資家心理 |
苦手 |
不安や期待などを正確に数値化することが難しい |
AIは未来ではなくリスクの「可能性」を示す
AIによる金融リスク予測を理解するうえで重要なのは、AIが将来を断定しているわけではないという点です。
例えば、AIがある企業について信用リスクが高いと評価したとしても、その企業が必ず経営不振に陥るわけではありません。過去の類似企業や財務情報、取引状況などと比較した結果、返済能力が低下する可能性が相対的に高いと判断しているにすぎません。
不正取引の検知も同様です。普段とは異なる地域から高額なカード利用が行われた場合、AIは不正利用の可能性がある取引として警告できます。しかし、利用者本人が旅行中に行った正当な決済である可能性もあります。
そのため、AIが出した結果だけで融資を拒否したり、口座を停止したりするのではなく、人が状況を確認したうえで最終判断を行うことが重要です。
過去のデータが豊富なリスクほど予測しやすい
AIの予測精度は、学習に使用するデータの量や質に大きく左右されます。
クレジットカードの利用履歴や銀行口座の取引履歴などは、日々多くのデータが蓄積されます。正常な取引と不正な取引の違いを学習しやすいため、AIによるパターン検知と相性が良い領域です。
融資審査でも、申込者の収入、返済履歴、借入状況、企業の財務情報など、判断材料となるデータが一定の形式で蓄積されています。AIはこれらを組み合わせ、信用リスクを評価するための情報を提示できます。
一方、過去にほとんど発生していない出来事や、同じ条件で繰り返されない出来事は学習が困難です。前例の少ない金融危機や国際情勢の急変は、比較できるデータが限られるため、AIでも正確な予測が難しくなります。
市場変動の兆候は検知できても結果までは断定できない
株価や為替、金利などの市場リスクについても、AIは変化の兆候を分析できます。
価格の変動幅、売買量、金利、経済指標、企業情報などを継続的に分析し、通常とは異なる動きが発生していることを知らせることは可能です。人がすべての情報を同時に確認することは難しいため、AIによる監視は市場分析を支援するうえで役立ちます。
ただし、異常な動きが見つかったからといって、その後に必ず相場が上昇する、あるいは暴落するとは限りません。市場には投資家の期待や不安、政策当局の発言、企業の突発的な発表など、多くの要因が影響します。
さらに、同じ情報を見ても市場参加者がどのように反応するかは一定ではありません。悪いニュースが出ても事前に予想されていれば価格が上昇する場合があり、良いニュースでも期待を下回れば価格が下落する場合があります。
AIはデータから兆候を見つけることはできますが、市場参加者の反応まで確実に予測することはできません。
AIが苦手なのは前例のない変化
AIが特に苦手とするのは、過去のパターンがそのまま通用しない状況です。
戦争、感染症の世界的流行、大規模災害、金融制度の変更などが発生すると、それまで安定していた企業活動や消費行動、市場価格が急激に変化することがあります。過去に似た事例があったとしても、発生した時代や経済環境、各国の対応が異なるため、同じ結果になるとは限りません。
また、金融危機は一つの原因だけで発生するものではありません。企業の経営悪化、金融商品の価格下落、市場参加者の不安、資金調達環境の変化などが複雑に影響し、問題が連鎖して広がることがあります。
AIは個別の異常や変化を検知できても、それらがどのようにつながり、どの規模の危機へ発展するかを事前に断定することは困難です。
金融リスク予測では人間の判断が必要
AIの分析能力が高まっても、金融リスク管理における人間の役割がなくなるわけではありません。
AIは大量のデータ処理やパターン検知を得意としますが、企業の経営方針、顧客との関係、社会的な影響、規制上の問題などを総合的に判断するには、人間の知識と経験が必要です。
| AIが担いやすい役割 |
人間が担うべき役割 |
| 大量データの処理 |
分析結果の意味を解釈する |
| 異常な取引の抽出 |
取引の背景や事情を確認する |
| 信用リスクの数値化 |
融資の可否を総合的に判断する |
| 市場変化の監視 |
経済・政策・社会情勢を踏まえて判断する |
| リスク候補の優先順位付け |
対応方針と責任の所在を決定する |
金融機関に求められるのは、AIの判断にそのまま従うことではありません。AIがどのデータを使い、どのような理由でリスクを高く評価したのかを確認し、人が最終的な対応を決めることが重要です。
AIは金融リスクを予測する補助者として活用すべき
AIは、金融リスクを完全に予測する万能な技術ではありません。一方で、人だけでは処理できない量の情報を分析し、見落としやすい変化を早期に知らせる能力があります。
特に、信用リスク、不正利用、不正送金、異常な取引など、過去のデータを蓄積しやすい領域では、AIの強みを生かしやすいといえます。
反対に、金融危機、地政学リスク、大規模災害、政策変更、投資家心理などは不確実性が高く、AIだけで予測することは困難です。
したがって、金融リスク管理における最適な活用方法は、AIに未来の判断を任せることではなく、AIを早期発見と分析の補助者として使うことです。AIがリスクの兆候を示し、人間が背景や影響を確認して最終判断を行う体制が、現実的で信頼性の高い運用といえます。
AIはどのような金融リスクを予測しているのか
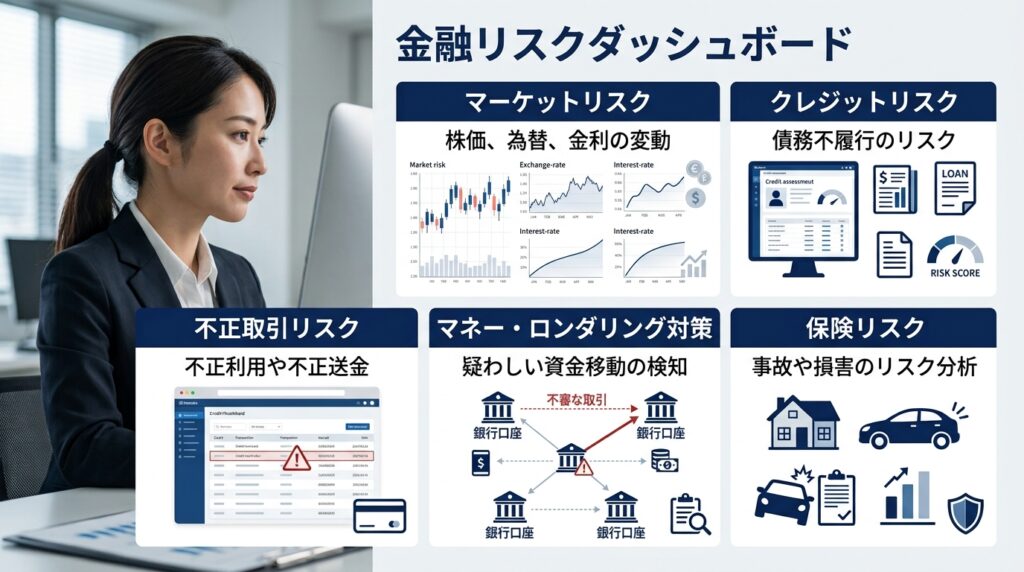
AIが分析・予測する主な金融リスク
AIは「金融リスクを予測する」と一言で表現されることが多いですが、実際には一種類のリスクだけを分析しているわけではありません。
金融機関では、融資先の信用リスク、市場価格の変動、不正送金やカードの不正利用、マネーロンダリング、保険金の不正請求など、それぞれ異なる目的に応じてAIを活用しています。
これらのリスクは、分析対象となるデータや予測方法が異なるため、AIの役割も変わります。ここでは、金融業界でAIが活用されている代表的な金融リスクについて解説します。
市場リスク
市場リスクとは、株価や為替、金利、債券価格などの市場価格が変動することで、保有資産の価値や収益が変化するリスクです。
証券会社や資産運用会社では、AIが株価や為替だけでなく、取引量、金利、経済指標、企業の決算情報、ニュースなどを組み合わせて分析しています。
AIは市場の変化を継続的に監視し、通常とは異なる価格変動や売買傾向を検知することで、市場リスクが高まっている可能性を担当者へ知らせる役割を担います。
ただし、市場価格は投資家心理や政策変更、国際情勢など、数値化しにくい要因にも大きく影響されます。そのため、AIは変化の兆候を捉えることはできても、その後の価格を確実に予測できるわけではありません。
信用リスク
信用リスクとは、企業や個人が借入金を返済できなくなる可能性を指します。
銀行や信販会社では、AIが財務情報、収入、返済履歴、借入状況、取引履歴などを分析し、融資判断を支援しています。
従来は担当者が財務諸表や信用情報を確認していましたが、AIを活用することで、より多くの情報を短時間で比較し、過去の傾向と照らし合わせながら信用リスクを評価しやすくなります。
ただし、AIが融資の可否を自動的に決定するのではなく、人が判断するための参考情報として活用することが重要です。企業の将来性や事業環境など、数値だけでは判断しにくい要素もあるためです。
不正取引リスク
不正取引リスクとは、クレジットカードの不正利用、不正送金、口座の乗っ取りなどによって発生する損失や被害を指します。
この分野は、金融業界の中でもAIが活用されやすい領域の一つです。取引履歴が日々蓄積され、通常の利用と不正な利用の違いを学習しやすいためです。
AIは利用金額だけでなく、利用場所、利用時間、端末情報、過去の利用履歴、取引頻度など、複数の情報を同時に分析し、不自然な取引を検知します。
例えば、普段は国内で利用しているカードが短時間のうちに遠く離れた地域で使われた場合や、深夜に高額な決済が繰り返された場合には、不正利用の可能性がある取引として抽出されることがあります。
人がすべての取引を確認することは難しいため、AIが確認対象を絞り込み、担当者へ知らせる仕組みが重要な役割を果たしています。
マネーロンダリング対策
マネーロンダリングとは、犯罪によって得た資金の出所を分かりにくくするために、複数の口座や取引を経由させる行為です。
金融機関には、不審な取引を監視し、必要に応じて調査することが求められています。しかし、送金件数が多く、資金の流れも複雑であるため、人だけですべてを確認することは困難です。
AIは送金先、送金回数、送金金額、口座間の資金移動、過去の取引傾向などを継続的に分析し、通常とは異なる資金の流れを検知します。
例えば、一定期間使われていなかった口座で突然多額の入出金が発生した場合や、複数の口座を経由して短期間に資金が移動している場合には、不審な取引候補として抽出されることがあります。
AIを活用することで、担当者はすべての取引を確認するのではなく、優先的に調査すべき取引を絞り込みやすくなります。
保険リスク
保険会社でも、契約審査や保険金請求の確認にAIが活用されています。
AIは事故情報、契約内容、過去の保険金請求履歴などを分析し、請求内容に不自然な点がないかを確認します。
例えば、同じような内容の請求が短期間に繰り返されている場合や、契約内容と事故状況に不一致がある場合には、追加確認が必要な案件として抽出できます。
また、契約者の情報や事故の発生傾向を分析することで、保険商品のリスク評価や契約審査を支援することも可能です。
ただし、保険金請求の妥当性は個別事情によって異なるため、AIの判定だけで結論を出すのではなく、人による確認が必要です。
AIが分析する代表的な金融リスクの比較
| 金融リスク |
主な分析対象 |
AIの主な役割 |
注意点 |
| 市場リスク |
株価、為替、金利、取引量、経済指標 |
市場変化や異常な値動きの兆候を分析する |
将来の価格を確実に予測できるわけではない |
| 信用リスク |
財務情報、返済履歴、借入状況、取引履歴 |
返済能力や信用力の評価を支援する |
数値だけでは企業の将来性を判断できない |
| 不正取引リスク |
カード利用、送金、ログイン、端末情報 |
通常とは異なる取引を検知する |
正当な取引を誤って検知する可能性がある |
| マネーロンダリング |
資金移動、送金先、口座情報、取引頻度 |
不審な資金の流れを抽出する |
最終的な判断には追加調査が必要となる |
| 保険リスク |
契約情報、事故情報、保険金請求履歴 |
不正請求や確認が必要な案件を抽出する |
個別事情を人が確認する必要がある |
AIは目的に応じて使い分けられている
金融機関では、一つのAIがすべての金融リスクを予測しているわけではありません。
市場分析に特化したAI、不正検知に特化したAI、融資審査を支援するAIなど、目的に応じて異なる仕組みが使い分けられています。
それぞれのAIは、対象となるリスクに適したデータを学習し、異なる基準で分析を行います。そのため、「AIは金融リスクを予測できるか」という問いへの答えは、どのリスクを対象とするかによって変わります。
現在のAIは、市場価格そのものを正確に言い当てることよりも、不正利用、信用リスク、不審な資金移動など、過去のデータからパターンを学習しやすい領域で強みを発揮します。
一方で、金融危機や地政学リスクのような前例の少ない出来事については、AIだけで正確に予測することは難しく、人間による総合的な判断が引き続き重要です。
AIはどのように金融リスクを予測しているのか
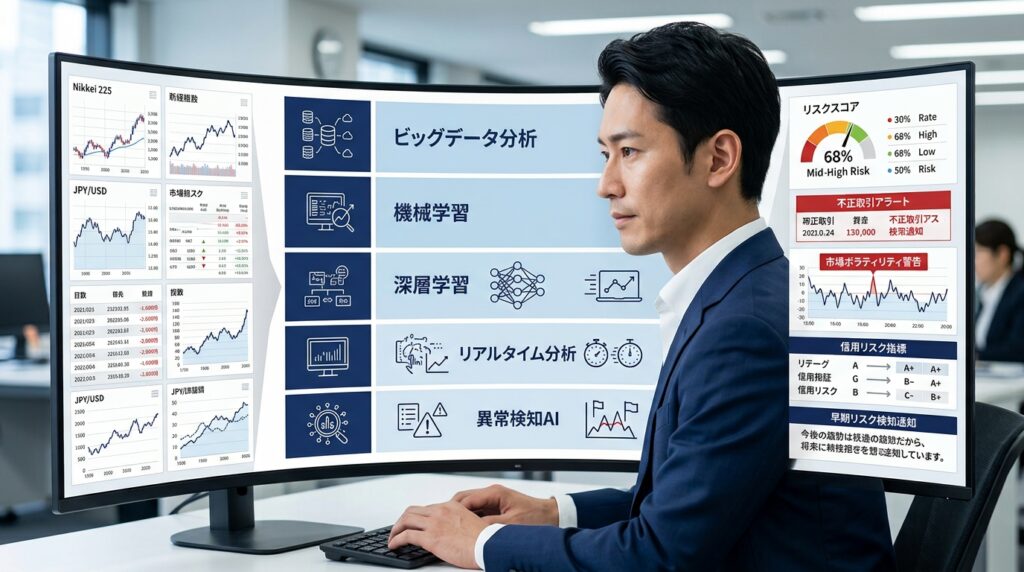
AIが分析・予測する主な金融リスク
AIは未来を直接予測しているわけではありません。過去から現在までに蓄積されたデータを分析し、リスクが発生しやすいパターンや通常とは異なる変化を検知することで、金融リスクが高まる可能性を判断しています。
金融機関では、取引履歴、財務情報、市場価格、顧客の利用履歴、ニュースなど、さまざまなデータを組み合わせて分析しています。基本的な流れは、データ収集、特徴抽出、AIによる学習、新しいデータの分析、リスク判定、人による最終判断という順序です。
金融リスクの分析では、ビッグデータ分析、機械学習、深層学習、リアルタイム分析、異常検知AIなどを目的に応じて組み合わせて活用しています。
ビッグデータ分析
ビッグデータ分析とは、大量のデータを横断的に分析し、リスクの兆候を見つける手法です。
金融業界では、株価や為替、企業の財務情報、カード利用履歴、送金履歴、ログイン情報など、多様なデータが日々蓄積されています。AIはこれらを同時に分析し、人では見つけにくい変化を抽出します。
| 分析するデータ |
具体例 |
確認できるリスク |
| 市場データ |
株価、為替、金利 |
市場変動の兆候 |
| 財務データ |
売上、利益、負債 |
信用リスク |
| 取引データ |
送金履歴、カード利用 |
不正取引 |
| 行動データ |
利用場所、時間帯、端末 |
不正利用 |
| 外部データ |
経済指標、ニュース |
市場への影響 |
大量のデータを扱えることがAIの強みですが、誤ったデータや古いデータが含まれると分析精度も低下します。そのため、データの質を継続的に管理することが重要です。
機械学習
機械学習は、過去のデータから特徴を学び、新しいデータを予測・分類する技術です。
例えば、融資審査では返済実績や財務情報を学習し、信用リスクを評価します。不正検知では正常な取引と不正取引の違いを学習し、新しい取引を分析します。
| 活用分野 |
学習するデータ |
AIの役割 |
| 融資審査 |
財務情報、返済履歴 |
信用リスク評価 |
| 不正検知 |
カード利用履歴 |
不正利用を検知 |
| 保険 |
請求履歴 |
不正請求を抽出 |
| 市場分析 |
価格、経済指標 |
市場変化を分析 |
一方で、学習データに偏りがあると、その影響を受けた判断を行う可能性があります。そのため、定期的な見直しが必要です。
深層学習
深層学習は、機械学習より複雑なデータを分析できる技術です。
市場データだけでなく、ニュース記事や決算資料、画像なども分析対象にできるため、市場環境の変化や企業情報の分析にも活用されています。
一方で、判断の仕組みが複雑になりやすく、「なぜその結果になったのか」を説明しにくい場合があります。そのため、金融機関では予測精度だけでなく、判断理由を説明できることも重視されています。
リアルタイムデータ分析
リアルタイム分析では、取引が行われた直後にAIがデータを分析し、異常を検知します。
例えば、普段と異なる地域でのカード利用や、短時間で繰り返される送金などを検知し、追加認証や担当者への通知につなげます。
市場リスク管理でも、株価や為替を継続的に監視し、大きな変化があれば早期対応を支援します。
ただし、異常と検知された取引が必ず不正とは限りません。そのため、AIの結果を人が確認する仕組みが必要です。
異常検知AI
異常検知AIは、通常の状態を学習し、そこから大きく外れた動きを見つける仕組みです。
- 普段とは異なる地域からのログイン
- 短時間で繰り返される送金
- 長期間利用されていない口座での高額取引
- 通常より大きな金額の決済
- 不自然な保険金請求
過去にない手口でも「通常と違う」と判断できる点が特徴です。一方で、旅行や引っ越しなど正当な理由で行動が変わる場合もあるため、人による確認が欠かせません。
AIによる金融リスク予測の流れ
| 段階 |
内容 |
| データ収集 |
必要な情報を集める |
| データ整理 |
誤りや重複を除去する |
| モデル学習 |
過去データから特徴を学ぶ |
| リスク判定 |
新しいデータを分析する |
| 人による確認 |
AIの結果を検証する |
| 継続改善 |
新しいデータで学習を更新する |
AIは導入して終わりではありません。市場環境や不正の手口は変化するため、学習データや予測モデルを継続的に更新することが重要です。
AIと人間を組み合わせることが重要
AIは大量のデータ分析や異常検知を得意としますが、経営判断や社会情勢、顧客ごとの事情まで総合的に判断することはできません。
そのため、金融機関ではAIがリスクの兆候を検知し、人が背景や影響を確認して最終判断を行う運用が重要です。
AIを人間の代わりとしてではなく、判断を支援するツールとして活用することが、金融リスク管理の精度向上につながります。
AIが得意な金融リスク予測
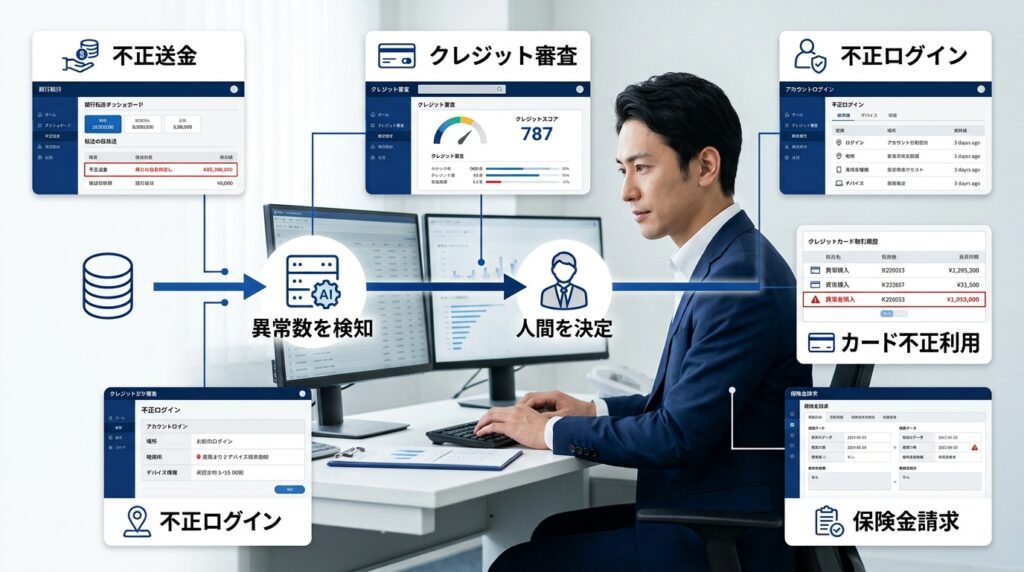
データ分析を活用したAIの金融リスク予測
AIが特に力を発揮するのは、過去のデータが十分に蓄積され、正常な状態と異常な状態の違いを比較しやすい金融リスクです。
金融危機や戦争のように前例が少ない出来事を正確に予測することは難しい一方で、取引履歴、返済履歴、利用場所、端末情報などが継続的に記録される領域では、AIによる分析が有効です。
AIは膨大なデータを短時間で確認し、人では見落としやすい小さな変化を抽出します。特に、不正送金、クレジット審査、不正ログイン、カードの不正利用、保険金請求の確認などで活用されています。
AIが得意な金融リスク予測の特徴
AIが得意とする金融リスクには、いくつかの共通点があります。
- 過去のデータが蓄積されている
- 正常な状態と異常な状態を比較できる
- 取引や行動を数値として記録できる
- 一定のパターンを見つけやすい
- 継続的に新しいデータを取得できる
このような条件がそろっている領域では、AIが過去の事例から特徴を学習し、新しい取引や申請に同じ傾向がないかを分析できます。
| 活用例 |
AIが得意な理由 |
AIが確認する主な情報 |
| 不正送金 |
通常とは異なる資金移動を検知できる |
金額、送金先、頻度、口座情報 |
| クレジット審査 |
過去の返済実績と比較できる |
収入、借入状況、返済履歴 |
| 不正ログイン |
普段の利用環境との差を確認できる |
端末、場所、時間、接続状況 |
| カードの不正利用 |
取引をリアルタイムで分析できる |
金額、利用場所、時間、店舗 |
| 保険金請求 |
過去の請求事例と比較できる |
請求内容、契約情報、事故履歴 |
不正送金の検知
不正送金は、AIが活用されやすい金融リスクの一つです。
銀行口座では、送金金額、送金先、取引回数、利用時間などの情報が継続的に記録されています。AIは利用者ごとの通常の取引傾向を学習し、そこから大きく外れた送金を検知します。
例えば、普段は少額の国内送金しか行わない口座から、突然高額な海外送金が行われた場合には、確認が必要な取引として抽出できます。
また、短時間に複数の口座へ資金が移動している場合や、長期間利用されていなかった口座で急に送金が繰り返された場合も、不自然な取引として検知される可能性があります。
ただし、事業上の支払いや資産購入など、正当な理由による高額送金もあります。そのため、AIの役割は不正と断定することではなく、優先的に確認すべき取引を絞り込むことです。
クレジット審査・与信判断
クレジット審査や融資審査でも、AIは信用リスクを評価するために活用されています。
AIは申込者の収入、借入状況、返済履歴、取引実績などを分析し、過去の類似事例と比較します。その結果、返済が滞る可能性や信用リスクの程度を判断材料として提示します。
人による審査では、確認できる項目や件数に限界があります。AIを活用すれば、多くの情報を同じ基準で分析し、担当者が確認すべき点を整理できます。
一方で、過去のデータだけでは、転職後の収入増加や新規事業の将来性などを十分に評価できない場合があります。
そのため、AIの信用評価だけで融資の可否を決めるのではなく、事業計画や個別事情を人が確認する必要があります。
不正ログイン・口座乗っ取りの検知
インターネットバンキングや金融サービスでは、不正ログインや口座乗っ取りへの対策も重要です。
AIは利用者が普段使っている端末、接続地域、利用時間、操作の流れなどを学習し、通常とは異なるアクセスを検知します。
例えば、普段とは異なる国や地域からログインされた場合や、新しい端末から短時間に何度も認証が試された場合には、不正アクセスの可能性があると判断できます。
検知後は、追加認証を求める、取引を一時的に保留する、利用者へ確認通知を送るなどの対応につなげられます。
ただし、旅行中の利用や端末の買い替えなど、正当な理由でアクセス環境が変わる場合もあります。顧客の安全性と利便性を両立するには、過度に取引を止めないよう検知条件を調整することが重要です。
クレジットカードの不正利用検知
クレジットカードの不正利用検知は、AIと相性の良い分野です。
カード決済では、利用金額、店舗、場所、時間、端末、過去の購入傾向など、多くのデータを取得できます。AIは取引が発生するたびにこれらを分析し、不正利用の可能性を判断します。
例えば、国内でカードを使用した直後に、離れた海外の店舗で決済された場合には、本人による利用とは考えにくい可能性があります。
また、普段は少額の買い物が中心である利用者のカードで、短時間に高額決済が繰り返された場合も、通常とは異なる取引として検知できます。
カード会社はAIの分析結果をもとに、追加認証や利用確認を行います。これにより、すべての決済を人が確認することなく、リスクの高い取引を優先的に調査できます。
保険金請求の不正検知
保険会社では、保険金請求の確認にもAIが活用されています。
AIは契約内容、事故情報、過去の請求履歴、請求金額などを分析し、通常の請求と異なる特徴がないかを確認します。
例えば、短期間に似た内容の請求が繰り返されている場合や、事故状況と請求内容に不一致がある場合には、追加調査が必要な案件として抽出できます。
また、過去に不正と判断された請求事例と似た特徴がある場合も、確認対象として優先順位を付けられます。
ただし、珍しい請求や高額な請求が必ず不正とは限りません。事故や被害の状況は案件ごとに異なるため、最終的には担当者が書類や事情を確認する必要があります。
AIは発生確率よりも異常の発見を得意とする
金融リスク予測という言葉から、AIが将来の出来事を正確に言い当てる姿を想像するかもしれません。しかし、実務でAIが強みを発揮しているのは、未来の断定よりも異常の早期発見です。
AIは「この取引は不正である」と確定するのではなく、「通常の取引と比べて不自然な点が多い」と判断します。
同様に、信用リスクについても「必ず返済が滞る」と判断するのではなく、「過去の事例と比較すると返済リスクが高い可能性がある」と示します。
この違いを理解せずにAIの結果をそのまま採用すると、正当な取引を止めたり、問題のない顧客を不当に評価したりする可能性があります。
AIが得意でも人による確認は必要
AIが得意とする分野であっても、誤検知や見落としを完全になくすことはできません。
正常な取引を不正と判断するケースもあれば、新しい不正手口を見逃すケースもあります。また、学習データが古い場合や偏っている場合には、現在の状況に合わない判断をする可能性があります。
そのため、金融機関ではAIが確認対象を抽出し、人が背景や個別事情を調査する運用が重要です。
| AIが行うこと |
人が行うこと |
| 大量の取引を監視する |
検知された取引の背景を確認する |
| 通常との違いを抽出する |
正当な取引か不正かを判断する |
| リスクの高い案件を整理する |
対応方法を決定する |
| 過去事例との類似性を分析する |
個別事情や社会的影響を考慮する |
| 継続的にデータを処理する |
AIの誤検知や偏りを確認する |
AIが得意な金融リスク予測では、過去データを活用したパターン分析と異常検知が中心となります。
不正送金、クレジット審査、不正ログイン、カードの不正利用、保険金請求などは、継続的にデータを取得できるため、AIの強みを生かしやすい領域です。
ただし、AIはリスクを確定するものではありません。AIが示した兆候を人が確認し、必要な対応を判断することで、金融リスク管理の速度と信頼性を高めることができます。
AIでも予測できない金融リスク
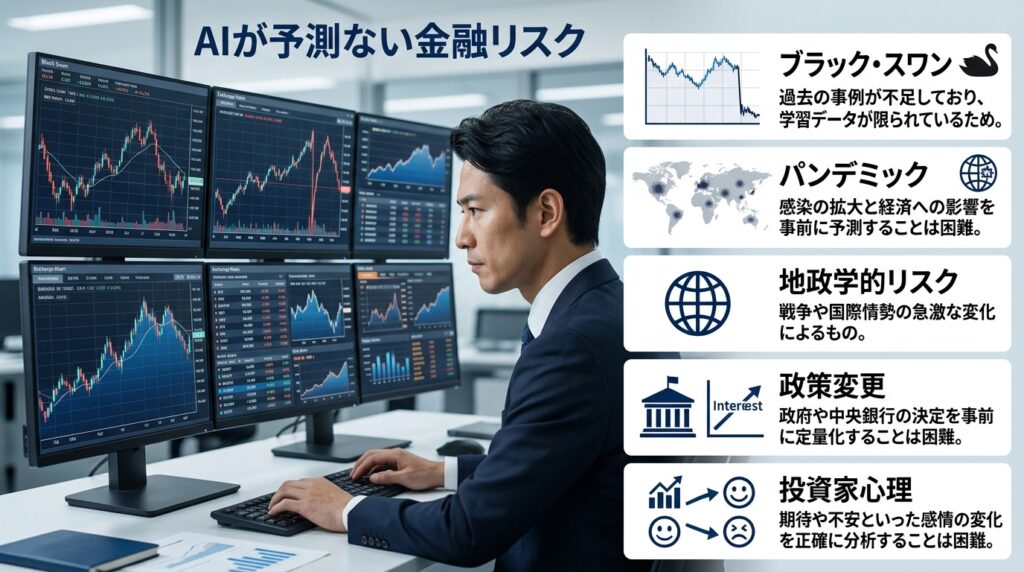
AIによる金融リスク予測の限界
AIは過去のデータから規則性や傾向を学習することは得意ですが、前例の少ない出来事や人間の意思決定が大きく影響する金融リスクを正確に予測することは困難です。
金融市場は経済データだけで動くわけではなく、戦争や政策変更、投資家心理など、数値化しにくい要素にも大きく左右されます。そのため、AIだけで金融リスクを完全に予測することはできません。
AIが予測しにくい金融リスク
| 金融リスク |
予測が難しい理由 |
| ブラックスワン |
過去に十分な事例がなく、学習データが少ないため |
| パンデミック |
感染拡大や経済への影響を事前に予測しにくいため |
| 地政学リスク |
戦争や国際情勢が突発的に変化するため |
| 政策変更 |
政府や中央銀行の判断を事前に数値化しにくいため |
| 投資家心理 |
期待や不安など感情の変化を正確に分析しにくいため |
ブラックスワン
ブラックスワンとは、発生頻度は低いものの、金融市場へ大きな影響を与える予想外の出来事です。
このような出来事は過去のデータが少なく、AIが学習できる情報も限られています。そのため、発生時期や影響規模を事前に予測することは難しくなります。
パンデミック
感染症の世界的な流行は、人の移動や消費活動、企業業績に大きな影響を与えます。
AIは感染状況や経済指標を分析できますが、新たな感染症がいつ発生し、どこまで経済へ影響するかを正確に予測することは困難です。
地政学リスク
戦争や紛争、国際関係の悪化は、為替や株価、エネルギー価格を大きく変動させる要因になります。
しかし、各国の政治判断や外交交渉はデータだけでは予測できません。AIは緊張の高まりを示す情報を分析できても、実際に何が起こるかを断定することはできません。
政策変更
金利政策や金融規制、税制改正などは、金融市場へ大きな影響を与えます。
AIは政策発表後の市場変化を分析できますが、政策そのものがいつ、どのような内容で決定されるかを正確に予測することは難しいのが現状です。
投資家心理
金融市場は数字だけでなく、人の感情にも左右されます。
同じニュースでも、市場参加者が楽観的に受け止めれば価格は上昇し、悲観的に受け止めれば下落することがあります。
このような期待や不安、群集心理は数値化が難しく、AIだけで正確に分析することは容易ではありません。
AIの限界を理解することが重要
AIは市場の変化や異常な取引を早期に検知することは得意ですが、前例のない出来事や人間の判断が大きく関わる金融リスクには限界があります。
| AIが得意な分野 |
AIが苦手な分野 |
| 信用リスクの分析 |
ブラックスワン |
| 不正送金の検知 |
戦争・紛争 |
| カードの不正利用検知 |
政策変更 |
| 異常取引の検知 |
投資家心理 |
| 市場変化の兆候分析 |
金融危機の発生時期 |
AIを金融リスク管理で活用する際は、分析結果をそのまま信じるのではなく、人間の経験や社会情勢の分析と組み合わせて判断することが重要です。
AIと人がそれぞれの強みを生かすことで、前例のあるリスクには素早く対応し、前例のない変化には柔軟に判断できる金融リスク管理につながります。
金融機関ではAIはどのように活用されているのか【企業事例】
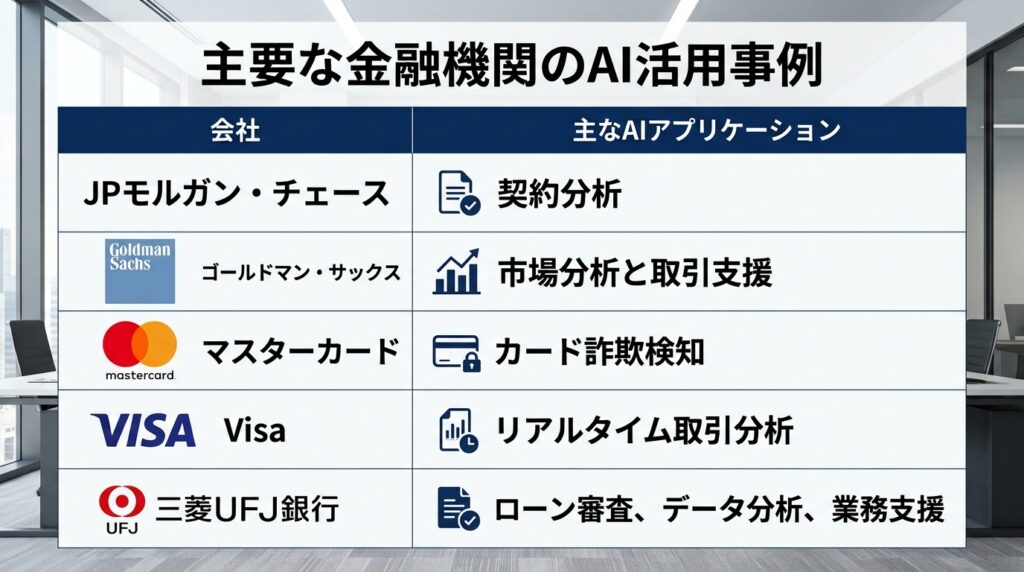
銀行・証券・保険などで進むAI活用
AIによる金融リスク管理は、すでに世界中の金融機関で実用化が進んでいます。
活用目的は株価予測だけではなく、不正検知、融資審査、取引分析、契約書確認、業務効率化など幅広く、人の判断を支援する技術として利用されています。
主要な金融機関のAI活用事例
| 企業 |
主なAI活用 |
活用目的 |
| JPMorgan Chase |
契約書分析 |
契約確認の効率化 |
| Goldman Sachs |
市場分析・取引支援 |
投資判断に必要な情報の整理 |
| Mastercard |
カードの不正利用検知 |
異常な取引の早期発見 |
| Visa |
リアルタイム取引分析 |
不正取引への迅速な対応 |
| 三菱UFJ銀行 |
融資審査・データ分析・業務支援 |
審査やリスク管理の高度化 |
JPMorgan Chase
JPMorgan Chaseでは、契約書をAIで分析する仕組みが活用されています。
契約内容の確認をAIが支援することで、担当者が重要な条項や確認事項を把握しやすくなり、契約関連業務の効率化につながります。
Goldman Sachs
Goldman Sachsでは、市場データや経済情報の分析、取引業務の支援などにAIが活用されています。
AIが市場の変化や大量の情報を整理し、アナリストやトレーダーが投資判断を行うための材料を提供します。
Mastercard
Mastercardでは、カード利用情報を分析し、不正利用の可能性がある取引を検知するためにAIを活用しています。
利用金額、場所、時間帯、過去の利用傾向などを組み合わせることで、人では見つけにくい異常な取引を抽出します。
Visa
Visaでも、大量のカード決済データを分析し、不正利用の兆候を検知するためにAIが使われています。
取引が発生したタイミングに近い状態で分析することで、通常とは異なる利用パターンを早期に発見しやすくなります。
三菱UFJ銀行
三菱UFJ銀行では、融資審査、データ分析、業務支援など、幅広い領域でAI活用が進められています。
大量の情報をAIが整理することで、担当者は確認すべき点を把握しやすくなり、より重要な判断や顧客対応に集中できます。
企業事例から分かる共通点
| 共通点 |
内容 |
| 大量データの分析 |
人では処理しきれない情報を短時間で分析する |
| 異常検知 |
通常とは異なる取引や行動を早期に発見する |
| 業務効率化 |
確認や分析にかかる担当者の負担を軽減する |
| 意思決定支援 |
人が判断するための情報を整理して提示する |
| リスク管理の高度化 |
継続的な監視によって早期対応を支援する |
AIは人の判断を支援するために活用されている
各社の事例を見ると、AIは人の代わりにすべてを判断するのではなく、データ分析や異常検知を担当する支援ツールとして使われていることが分かります。
AIがリスクの兆候や確認すべき情報を示し、最終的な融資判断、取引停止、調査方針などは担当者が決定します。
このように、AIと人が役割を分担することが、現在の金融リスク管理における基本的な活用方法です。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、
コンプライアンス対応など、AIを活用できる業務が増えています。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
【独自検証】実際にAIへ金融市場の予測を依頼して分かったこと
実際にAIへ金融市場予測を依頼して検証
AIは金融リスク管理で幅広く活用されていますが、「実際にどこまで市場を予測できるのか」は、実際に質問してみなければ分かりません。
そこで、ChatGPTなどの生成AIへ金融市場に関する質問を行い、どのような回答が得られるのかを検証しました。
結論として、AIは市場の背景やリスク要因を整理することは得意ですが、株価や為替の将来を正確に予測することはできませんでした。
検証内容
| 検証内容 |
質問した内容 |
| 株価予測 |
今後の株価は上昇する可能性があるか |
| 為替予測 |
円相場はどのように動く可能性があるか |
| 金利予測 |
今後の金利動向はどうなる可能性があるか |
| 景気予測 |
景気後退の可能性はあるか |
| 金融危機 |
金融危機が発生する可能性はあるか |
リスク要因の整理は得意
AIは、「なぜ価格が変動するのか」「どのようなリスクがあるのか」を整理することに優れていました。
例えば株価について質問すると、企業業績、金利、為替、景気、地政学リスクなど、価格へ影響する主な要因を分かりやすく整理して回答します。
情報量が多いテーマでも要点をまとめられるため、金融市場の全体像を理解するための補助として役立つと感じました。
将来の価格は断定しない
一方で、「来月株価は上がるか」「円高になるか」といった質問に対して、AIは明確な結論を示しませんでした。
代わりに、金利が上昇した場合、企業業績が改善した場合、地政学リスクが高まった場合など、複数のシナリオを提示する回答が中心でした。
この結果から、AIは不確実な未来を断定するのではなく、条件ごとの可能性を整理することに向いていると分かります。
最新ニュースだけでは投資判断できない
AIはニュースの内容を整理できますが、一つのニュースだけで市場全体を予測することは困難です。
金融市場には、企業業績、金利、政策、需給、投資家心理など、多くの要因が同時に影響します。
そのため、AIが整理した情報をそのまま投資判断へ使用するのではなく、複数の情報源を確認する必要があります。
人の判断は依然として重要
今回の検証で最も強く感じたのは、AIは判断材料を整理するアシスタントとして有効だという点です。
一方で、最終的な投資判断やリスク管理では、企業の状況、市場環境、政策の影響、ニュースの背景まで総合的に確認する必要があります。
AIの回答をそのまま採用するのではなく、人が根拠を確認し、自ら判断することが重要です。
独自検証から分かったこと
| 検証項目 |
結果 |
| リスク要因の整理 |
得意 |
| 市場情報の要約 |
得意 |
| 複数シナリオの提示 |
比較的得意 |
| 株価・為替の断定的な予測 |
苦手 |
| 金融危機の発生時期の予測 |
困難 |
独自検証の結論
今回の検証を通じて、AIは未来を正確に予測するツールではなく、金融リスクを整理し、判断材料を提供するツールであることが分かりました。
金融市場には不確実な要素が多いため、AIだけで将来を判断することはできません。しかし、大量の情報を整理し、考慮すべきリスクを可視化する点では有効です。
金融リスク管理では、AIの分析力と人間の経験や判断を組み合わせることが、現実的な活用方法といえます。
金融リスク管理でAIを導入するメリット
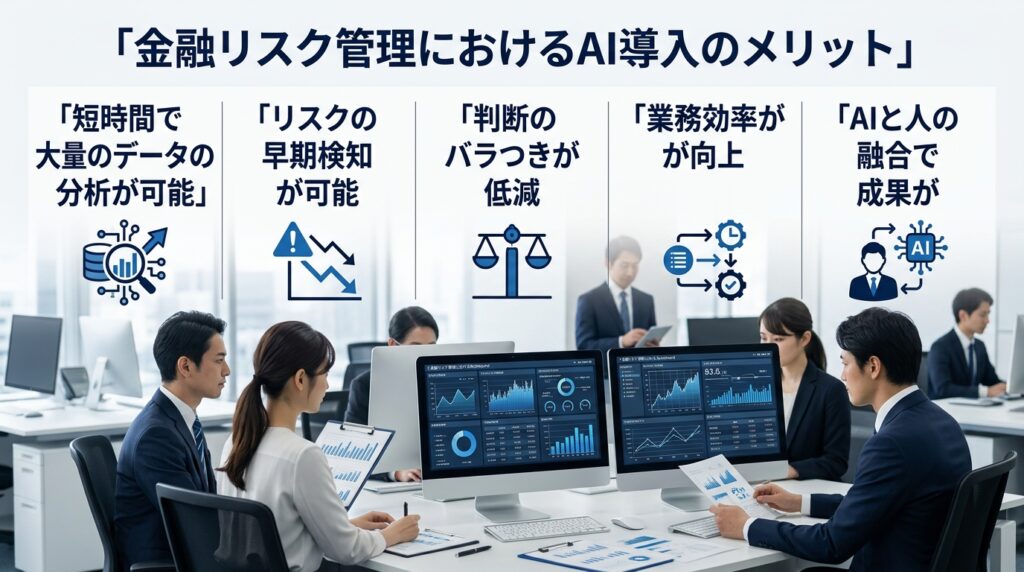
AI活用による金融リスク管理の高度化
AIを金融リスク管理へ導入する最大のメリットは、大量のデータを短時間で分析し、人では見落としやすいリスクを早期に発見できることです。
従来は担当者が経験や知識をもとに判断する場面が多くありましたが、AIを活用することで分析の効率化や判断のばらつき軽減が期待できます。
AI導入前後の比較
| 項目 |
導入前 |
導入後 |
| データ分析 |
担当者が個別に確認 |
AIが大量データを自動分析 |
| リスク検知 |
定期的な確認が中心 |
継続的に監視し、異常を検知 |
| 業務効率 |
手作業が多い |
定型業務を自動化 |
| 判断基準 |
担当者の経験に依存 |
データを基に分析を支援 |
| 監視範囲 |
一部の取引を重点確認 |
膨大な取引を継続的に監視 |
大量のデータを短時間で分析できる
金融機関では毎日膨大な取引データや市場データが発生します。
AIはこれらの情報を短時間で分析し、異常な取引や市場変化の兆候を抽出できます。人がすべてを確認するよりも効率的にリスクを把握できる点が大きなメリットです。
リスクを早期に発見しやすい
AIは通常とは異なる取引や行動を継続的に監視できます。
不正送金やカードの不正利用などを早い段階で検知できるため、担当者による確認や追加認証など、迅速な対応につなげやすくなります。
判断のばらつきを抑えられる
担当者ごとに経験や判断基準が異なると、同じ情報でもリスク評価に差が生じることがあります。
AIは一定の基準でデータを分析するため、担当者による判断のばらつきを抑えながら、意思決定に必要な情報を整理できます。
業務効率を向上できる
AIはデータ整理や一次分析、確認対象の抽出など、定型的な業務を支援できます。
その結果、担当者は顧客対応や追加調査、最終判断など、人が担うべき業務へ時間を使いやすくなります。
AIと人を組み合わせることで効果を発揮する
AIは分析速度やデータ処理に優れていますが、経営判断や社会情勢、顧客ごとの事情まで総合的に判断することはできません。
そのため、金融リスク管理ではAIがリスクの兆候を検知し、人が背景や影響を確認して最終判断を行う運用が重要です。
AI導入で得られる主なメリット
| メリット |
内容 |
| 分析の高速化 |
大量データを短時間で処理できる |
| 異常検知の強化 |
不正取引や異常な動きを早期に発見しやすい |
| 業務効率化 |
定型業務や一次分析を支援できる |
| 判断の標準化 |
担当者による評価のばらつきを抑えやすい |
| リスク管理の高度化 |
継続的な監視と迅速な対応を支援できる |
メリットを最大化するには運用が重要
AIを導入するだけで、金融リスク管理が完成するわけではありません。
分析結果を定期的に検証し、新しいデータや市場環境、不正手口の変化に合わせて、予測モデルや運用方法を見直す必要があります。
AIと人がそれぞれの強みを生かして役割を分担することで、金融リスク管理の効率と信頼性を高めやすくなります。
金融業務へのAI活用を検討しているものの、セキュリティや精度に不安はありませんか?
金融業界では、審査業務やリスク分析、問い合わせ対応、コンプライアンス対応など、
AIを活用できる業務が増えています。
当社では、金融業界の業務課題に合わせたAI導入戦略の立案から、
ツール選定、PoC、運用・定着まで一貫してサポートします。
「金融業務にAIをどう活用すべきか相談したい」という企業様は、お気軽にご相談ください。
金融AIについて相談する
よくある質問(FAQ)
Q1. AIは金融リスクを完全に予測できますか?
AIは金融リスクを完全に予測できるわけではありません。過去のデータから傾向や異常を分析し、リスクが高まる可能性を示すことはできますが、未来を確実に言い当てることはできません。
Q2. AIは株価の上昇や下落を予測できますか?
AIは株価へ影響する企業業績、金利、為替、取引量などを分析できます。ただし、投資家心理や突発的なニュースも影響するため、将来の株価を正確に断定することは困難です。
Q3. AIは為替相場を予測できますか?
AIは金利差、経済指標、政策発表、市場の動きなどを分析し、円高や円安につながる要因を整理できます。しかし、為替相場は多くの要因で変動するため、特定の時期や価格を正確に予測することはできません。
Q4. AIは金融危機を事前に予測できますか?
AIは市場の急変や信用リスクの高まりなど、危機につながる兆候を検知できます。ただし、複数の要因が連鎖して発生する金融危機の時期や規模を事前に正確に予測することは困難です。
Q5. AIが得意な金融リスク予測は何ですか?
AIは、不正送金、カードの不正利用、不正ログイン、信用リスク、保険金請求の異常など、過去のデータを蓄積しやすく、通常と異常を比較できる領域を得意とします。
Q6. AIが苦手な金融リスクは何ですか?
AIは、ブラックスワン、戦争、パンデミック、大規模災害、突然の政策変更、投資家心理など、前例が少なく人間の判断や感情が大きく影響するリスクを苦手とします。
Q7. AIはどのようなデータを使って金融リスクを分析しますか?
株価、為替、金利、財務情報、返済履歴、送金履歴、カード利用履歴、ログイン情報、経済指標、ニュースなど、目的に応じてさまざまなデータを組み合わせて分析します。
Q8. 機械学習は金融リスク管理でどのように使われますか?
機械学習は、過去の正常な取引と不正な取引、返済できた事例と返済が滞った事例などを学習し、新しいデータがどの傾向に近いかを分析するために使われます。
Q9. 深層学習は金融分野で何に活用されていますか?
深層学習は、市場データだけでなく、ニュース記事、決算資料、画像など複雑な情報を分析するために活用されます。一方で、判断理由を説明しにくい場合がある点には注意が必要です。
Q10. 異常検知AIとは何ですか?
異常検知AIとは、通常の取引や行動パターンを学習し、そこから大きく外れた動きを見つける仕組みです。不正送金やカードの不正利用、不正ログインの検知などに活用されています。
Q11. AIはクレジットカードの不正利用をどのように検知しますか?
利用金額、場所、時間帯、店舗、端末、過去の利用傾向などを分析し、普段とは異なる取引を検知します。検知後は追加認証や利用確認につなげられます。
Q12. AIは不正送金をどのように検知しますか?
送金金額、送金先、回数、時間帯、口座の利用状況などを分析し、通常とは異なる資金移動を確認します。AIは不正と断定するのではなく、調査すべき取引を抽出します。
Q13. AIは不正ログインも検知できますか?
検知できます。普段使っている端末、接続地域、利用時間、操作の流れなどを学習し、通常とは異なるアクセスを確認します。
Q14. AIは融資審査でどのように活用されますか?
財務情報、収入、返済履歴、借入状況、取引実績などを分析し、信用リスクの評価を支援します。最終的な融資判断は、個別事情も確認したうえで人が行うことが重要です。
Q15. AIによる信用評価は必ず正しいですか?
必ず正しいわけではありません。学習データが古い場合や偏っている場合には、現在の状況や個別事情を十分に反映できない可能性があります。
Q16. AIはマネーロンダリング対策にも使われていますか?
使われています。送金先、金額、取引頻度、口座間の資金移動などを分析し、不審な資金の流れを抽出します。その後、担当者が追加調査を行います。
Q17. 保険会社ではAIをどのように活用していますか?
契約内容、事故情報、請求履歴、請求金額などを分析し、不自然な保険金請求や追加確認が必要な案件を抽出するために活用しています。
Q18. AIはリアルタイムで金融リスクを監視できますか?
取引が発生したタイミングに近い状態で分析し、異常を検知できます。カード決済や送金、市場価格の監視などで活用されています。
Q19. AIは誤って正常な取引を不正と判断することがありますか?
あります。旅行中の利用や端末の変更、高額商品の購入など、正当な理由で普段と異なる行動が発生すると、異常として検知される可能性があります。
Q20. AIの誤検知を減らすにはどうすればよいですか?
検知結果と実際の取引を比較し、判断基準や学習データを継続的に見直す必要があります。また、AIの結果を人が確認する運用も重要です。
Q21. AIによる金融リスク予測はデータ量が多いほど正確になりますか?
データ量だけで正確になるとは限りません。誤り、重複、古い情報、偏りが含まれていると、AIの判断も不正確になる可能性があります。
Q22. AIによる金融リスク予測でデータ品質が重要なのはなぜですか?
AIは入力されたデータをもとに学習するためです。データが不正確であれば、誤った傾向を学習し、信頼性の低い結果を出す可能性があります。
Q23. AIの判断理由は説明できますか?
分析方法によって異なります。複雑な深層学習では判断理由が分かりにくい場合があるため、金融機関では説明可能性を考慮した運用が重要になります。
Q24. AIを導入すると金融機関の担当者は不要になりますか?
不要にはなりません。AIは大量データの分析や異常検知を担当できますが、背景確認、顧客対応、追加調査、最終判断などは人が担う必要があります。
Q25. AIと金融アナリストはどのように役割分担しますか?
AIは大量の情報を分析し、リスク要因や異常を整理します。金融アナリストは、経済情勢、政策、企業の状況、市場心理などを考慮し、分析結果を解釈します。
Q26. AIを金融リスク管理へ導入するメリットは何ですか?
大量データの高速分析、異常の早期発見、定型業務の効率化、判断基準の標準化、継続的な監視などが主なメリットです。
Q27. 生成AIは投資判断にそのまま使えますか?
そのまま使うべきではありません。生成AIは市場情報やリスク要因の整理には役立ちますが、将来の価格を保証するものではないため、複数の情報を確認して判断する必要があります。
Q28. AIへ金融市場を質問すると、どのような回答が得られますか?
株価や為替に影響する要因、考えられるリスク、条件ごとのシナリオなどを整理した回答が得られます。一方で、特定の価格や発生時期を正確に示すことは困難です。
Q29. 金融機関ではAIはどのように活用されていますか?
契約書分析、市場分析、融資審査、不正利用検知、送金監視、データ整理などに活用されています。多くの場合、AIは人の判断を支援する役割を担っています。
Q30. AI時代の金融リスク管理で最も重要なことは何ですか?
AIを万能な予測ツールとして扱わず、得意分野と限界を理解することです。AIがリスクを分析し、人が背景を確認して最終判断を行う役割分担が重要です。
AIは金融リスクをどこまで予測できるのか【まとめ】
AIは金融リスク管理において、大量のデータ分析や異常検知、信用リスク評価などで高い能力を発揮しています。従来は担当者が時間をかけて行っていた分析を短時間で実施できるため、多くの金融機関で導入が進んでいます。
一方で、AIは未来を正確に予測する万能な技術ではありません。ブラックスワンや戦争、政策変更、投資家心理など、前例が少なく人間の判断が大きく影響するリスクを完全に予測することは難しいのが現状です。
重要なのは、AIを人間の代わりとして利用するのではなく、分析や監視を支援するツールとして活用することです。AIが大量のデータからリスクの兆候を抽出し、人が背景や社会情勢、個別事情を踏まえて最終判断を行うことで、より実践的な金融リスク管理を実現できます。
| 結論 |
内容 |
| AIは万能ではない |
未来を完全に予測することはできない |
| AIが得意な分野 |
信用リスク分析、不正検知、異常検知、市場データ分析 |
| AIが苦手な分野 |
ブラックスワン、戦争、政策変更、投資家心理 |
| 最適な活用方法 |
AIと人が役割を分担し、最終判断は人が行う |
| 今後の展望 |
金融リスク管理におけるAI活用は今後も拡大していくと考えられる |
AIの進化によって金融リスク管理は大きく変わりつつあります。しかし、どれだけAIが高度化しても、最終的な意思決定には人間の経験や判断が欠かせません。AIと人がそれぞれの強みを生かして協働することが、これからの金融リスク管理において最も重要な考え方になるでしょう。
SUPERVISED BY
平出 大輔
株式会社Start Challenge Consulting
代表取締役CEO/AI・DXコンサルタント
約10年間、外資系コンサルティングファームにて企業のDX推進・業務改革・AI活用支援など数多くのプロジェクトを担当。これまで培った知見をもとに株式会社Start Challenge Consultingを創業し、生成AI、データ活用、DX推進を軸とした経営・業務改革支援を行っています。
「仕事=生きがい・楽しさ」という価値観を大切にし、クライアントと同じ目線で未来を創る真のパートナーとして、日本を代表するコンサルティングファームを目指しています。